
2024年9月試験 実技 問5
法令基準日 2024-04-01
問題
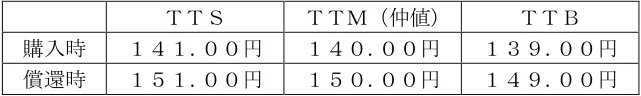
下記<資料>の特定口座(源泉徴収選択口座)で保有する外国債券(ゼロクーポン債)について、償還時の償還金額の円貨受取額を計算しなさい。なお、計算結果について円未満の端数が生じる場合は切り捨てること。また、解答に当たっては、解答用紙に記載されている単位に従うこと。 <資料> ・ 米国国債(ゼロクーポン債) ・ 購入額面:10,000米ドル ・ 購入単価:90(額面100当たりの価格) ・ 為替レート(1米ドル) TTS TTM(仲値) TTB 購入時 141.00円 140.00円 139.00円 償還時 151.00円 150.00円 149.00円 ※償還に際して、円貨換算した償還差益の20%(復興特別所得税は考慮しない)相当額が所得 税・住民税として源泉徴収されるものとする。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1,445,800(円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
購入額面$10,000×90%=$9,000を購入時TTS141円で換算した取得価額1,269,000円。償還額$10,000を償還時TTB149円で換算すると1,490,000円。差益221,000円×20%=44,200円が源泉徴収され、受取額は1,490,000円−44,200円=1,445,800円。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年9月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。