
2024年5月公表 実技 問19
法令基準日 2023-04-01
問題
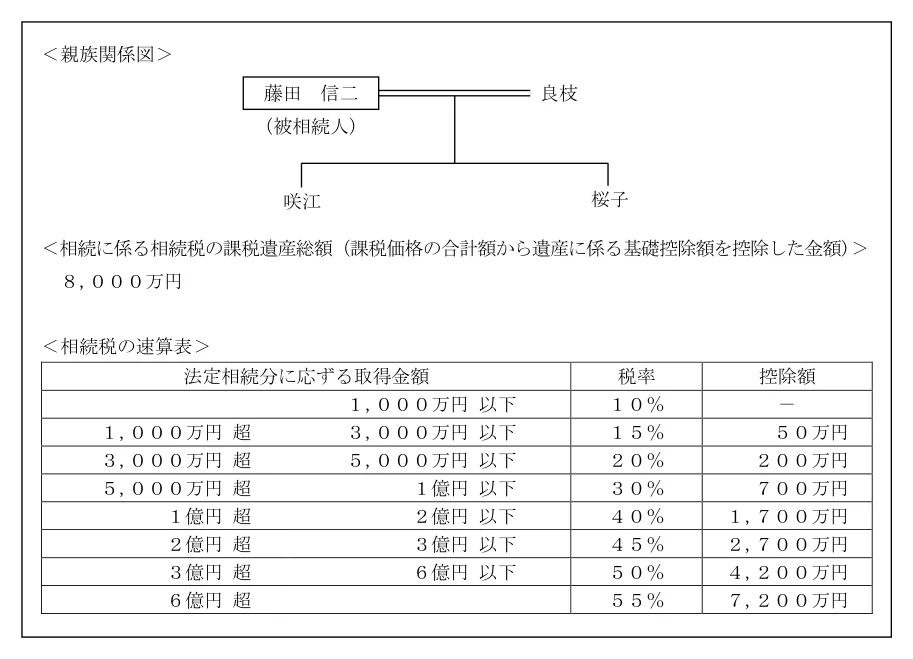
藤田信二さん(被相続人)の<親族関係図>および<相続に係る相続税の課税遺産総額(課税価格の 合計額から遺産に係る基礎控除額を控除した金額)>が下記のとおりである場合、信二さんの相続に係 る相続税の総額として、正しいものはどれか。 <親族関係図> <相続に係る相続税の課税遺産総額(課税価格の合計額から遺産に係る基礎控除額を控除した金額)> 8,000万円 <相続税の速算表> 法定相続分に応ずる取得金額 税率 控除額 1,000万円 以下 10% - 1,000万円 超 3,000万円 以下 15% 50万円 3,000万円 超 5,000万円 以下 20% 200万円 5,000万円 超 1億円 以下 30% 700万円 1億円 超 2億円 以下 40% 1,700万円 2億円 超 3億円 以下 45% 2,700万円 3億円 超 6億円 以下 50% 4,200万円 6億円 超 55% 7,200万円
表や系図は公式問題のレイアウトで確認できます。横長の表は左右に動かし、タップで原寸表示できます。
- 1.500万円
- 2.1,100万円
- 3.1,700万円
公式模範解答を見る
2. 1,100万円
配偶者(法定相続分1/2)4,000万円、子2人(各1/4)2,000万円に基づき各人の税額を速算表で計算し合算すると相続税の総額は1,100万円となる。
1. 誤り
法定相続分どおりに配偶者4,000万円・子各2,000万円で計算した税額合計1,100万円と一致せず誤り。
2. 正解
配偶者4,000万円→600万円、子各2,000万円→250万円×2人=500万円、合計1,100万円となり正しい。
3. 誤り
法定相続分どおりの計算による合計1,100万円と一致せず誤り。
正答番号は日本FP協会の公式模範解答と照合しています。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月公表。改行・空白を整え、原典ページの画像を併記。