
2025年5月公表 実技 問20
法令基準日 2024-04-01
問題
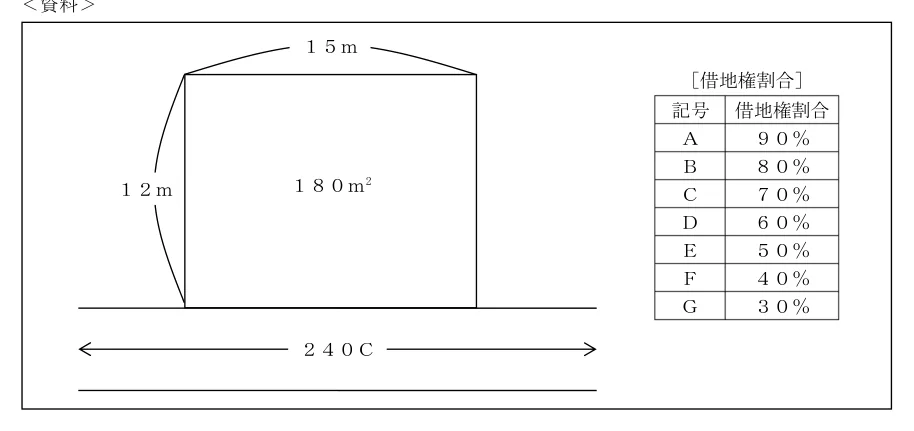
下記<資料>の宅地の借地権(普通借地権)について、路線価方式による相続税評価額として、正し いものはどれか。なお、奥行価格補正率は1.0とし、記載のない事項については一切考慮しないこと とする。 <資料>
表や系図は公式問題のレイアウトで確認できます。横長の表は左右に動かし、タップで原寸表示できます。
- 1.12,960千円
- 2.30,240千円
- 3.43,200千円
公式模範解答を見る
2. 30,240千円
自用地評価額=路線価24万円×奥行補正1.0×180m2=4,320万円。借地権評価額=4,320万円×借地権割合70%(C)=3,024万円=30,240千円。
1. 誤り
誤り。12,960千円は上記計算過程のいずれの数値とも一致しない。
2. 正解
正しい。路線価24万円×奥行補正1.0×180m2×借地権割合70%(C)=3,024万円=30,240千円。
3. 誤り
誤り。43,200千円は借地権割合を掛ける前の自用地評価額(24万円×180m2=4,320万円)。
正答番号は日本FP協会の公式模範解答と照合しています。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年5月公表。改行・空白を整え、原典ページの画像を併記。