
2024年9月試験 実技 問23
法令基準日 2024-04-01
問題
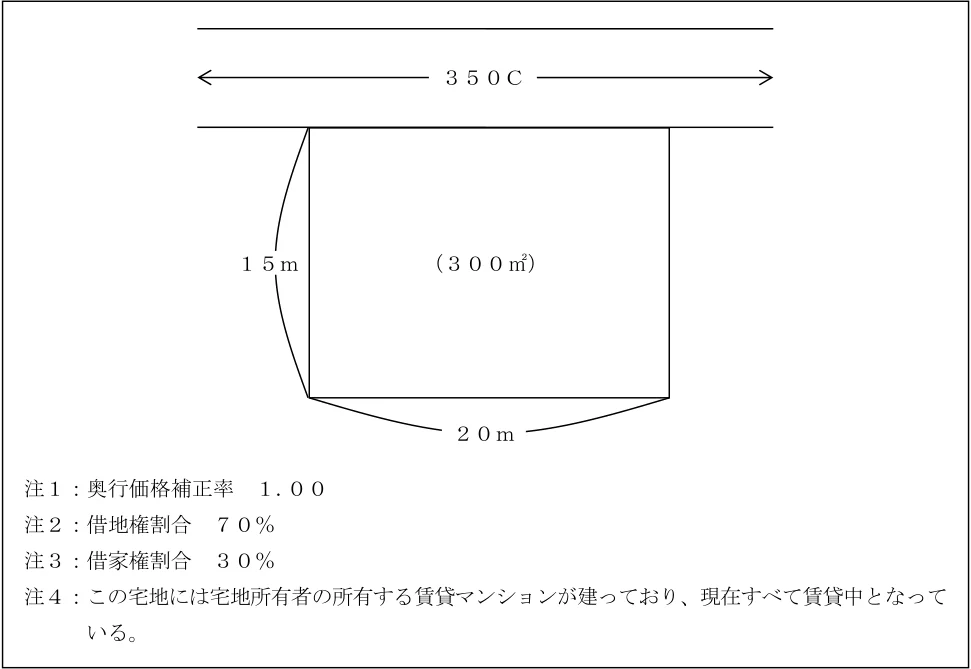
下記<資料>の宅地(貸家建付地)に係る路線価方式による相続税評価額の計算式として、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。 <資料> 注1:奥行価格補正率 1.00 注2:借地権割合 70% 注3:借家権割合 30% 注4:この宅地には宅地所有者の所有する賃貸マンションが建っており、現在すべて賃貸中となって いる。 (300m2) 15m 20m 350C
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
4. 350,000円×1.00×300m2×(1-70%×30%×100%)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【条件】路線価「350C」は、1m²あたり350千円(350,000円)で、借地権割合がC=70%であることを表す。地積は20m×15m=300m²、奥行価格補正率は1.00である。宅地所有者自身が所有する賃貸マンションが建っており、すべて賃貸中なので、この宅地は貸家建付地で、賃貸割合は100%になる。 【評価式】貸家建付地の評価額=自用地評価額×(1-借地権割合×借家権割合×賃貸割合) 自用地評価額=350,000円×1.00×300m²=105,000,000円 評価額=105,000,000円×(1-70%×30%×100%)=105,000,000円×0.79=82,950,000円 よって、正しい計算式は選択肢4である。
各選択肢の理由
1.自用地としての評価額である。貸家建付地の減額(借地権割合×借家権割合×賃貸割合)を反映していないので誤り。
2.自用地評価額に借地権割合を掛けた式で、借地権そのものの評価額を求める式にあたる。宅地所有者の貸家建付地を評価する式ではないので誤り。
3.自用地評価額×(1-借地権割合)は、借地権が設定された宅地、つまり貸宅地(底地)の評価式そのものである。この宅地には借地権が設定されておらず、所有者自身の貸家が建っているので、貸家建付地の式を使うべきであり、誤り。
4.自用地評価額に(1-借地権割合70%×借家権割合30%×賃貸割合100%)を掛ける貸家建付地の評価式なので、正しい。評価額は82,950,000円になる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年9月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。