
2024年9月試験 実技 問37
法令基準日 2024-04-01
問題
裕介さんは、現在加入している生命保険で十分な保障を得られているか不安を感じている。そこで、自身が死亡した場合に支払われる死亡保険金で負債(賃貸アパートの敷金を除く)を全額返済した後、金融資産(現金・預貯金、株式・投資信託および生命保険の解約返戻金相当額)がいくら残るのかについて、FPの青山さんに試算してもらった。この試算に関する青山さんの次の説明の空欄(ア)にあてはまる金額として、正しいものはどれか。なお、保有している株式・投資信託および解約返戻金相当額は2024年9月1日時点における時価で計算すること。また、税金などの記載のない事項については一切考慮しないものとする。 「現時点(2024年9月1日時点)で裕介さんが、がんにより死亡した場合、裕介さんの死亡に より支払われる死亡保険金と宇野家(裕介さんと倫子さん)が保有する現金・預貯金、株式・投 資信託および生命保険の解約返戻金相当額の合計額から、賃貸アパートの敷金以外の返済すべき 負債返済後の金額は( ア )になります。」
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 32・33ページ。
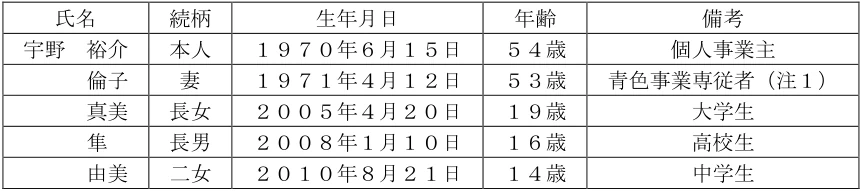
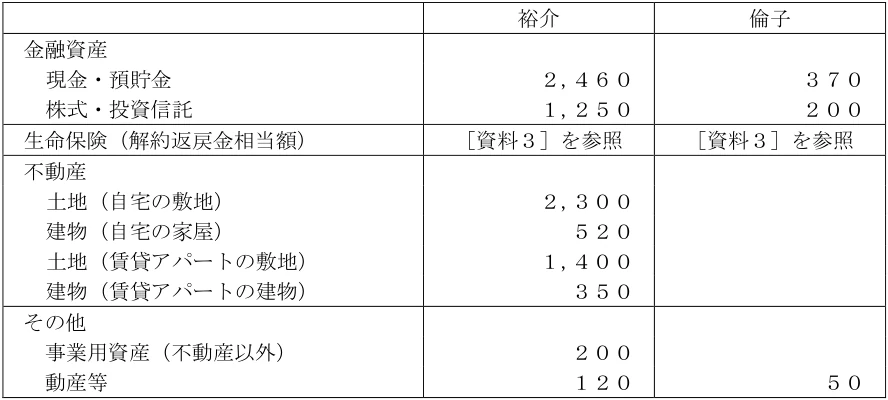
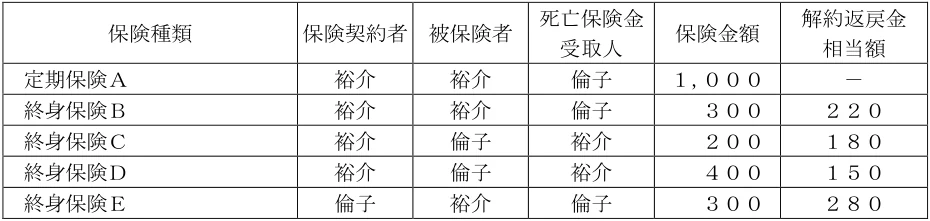
【第10問】下記の(問36)~(問40)について解答しなさい。 <設例> 小売業(宇野商店)を営む自営業者(青色申告者)の宇野裕介さんは、今後の生活や事業などに関 して、FPで税理士でもある青山さんに相談をした。なお、下記のデータは2024年9月1日現 在のものである。 I.家族構成(同居家族) 氏名 続柄 生年月日 年齢 備考 宇野 裕介 本人 1970年6月15日 54歳 個人事業主 倫子 妻 1971年4月12日 53歳 青色事業専従者(注1) 真美 長女 2005年4月20日 19歳 大学生 隼 長男 2008年1月10日 16歳 高校生 由美 二女 2010年8月21日 14歳 中学生 注1:倫子さんは、青色事業専従者として裕介さんの事業に従事している。 II.宇野家の親族関係図 III.宇野家(裕介さんと倫子さん)の財産の状況 [資料1:保有資産(時価)] (単位:万円) 裕介 倫子 金融資産 現金・預貯金 2,460 株式・投資信託 1,250 生命保険(解約返戻金相当額) [資料3]を参照 [資料3]を参照 不動産 土地(自宅の敷地) 2,300 建物(自宅の家屋) 土地(賃貸アパートの敷地) 1,400 建物(賃貸アパートの建物) その他 事業用資産(不動産以外) 動産等 咲江 吾郎 (すでに死亡) 隼 由美 真美 裕介 倫子 和俊 美樹 翔太 亜希 [資料2:負債残高] 住宅ローン:620万円(債務者は裕介さん。団体信用生命保険が付保されている) 事業用借入:1,310万円(債務者は裕介さん) 賃貸アパートの敷金:30万円 [資料3:生命保険] (単位:万円) 保険種類 保険契約者 被保険者 死亡保険金 受取人 保険金額 解約返戻金 相当額 定期保険A 裕介 裕介 倫子 1,000 - 終身保険B 裕介 裕介 倫子 終身保険C 裕介 倫子 裕介 終身保険D 裕介 倫子 裕介 終身保険E 倫子 裕介 倫子 注2:解約返戻金相当額は、2024年9月1日現在で解約した場合の金額である。 注3:終身保険Bには、主契約とは別に保険金額300万円の災害割増特約が付保されている。 注4:すべての契約において、保険契約者が保険料を全額負担している。 注5:契約者配当および契約者貸付については考慮しないこと。 IV.その他 上記以外の情報については、各設問において特に指示のない限り一切考慮しないこと。また、復興 特別所得税については考慮しないこと。
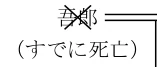
公式模範解答を見る
3. 4,900万円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
公式模範解答は3(4,900万円)。原典の保険一覧では、裕介さんのがん死亡で支払われるのは定期保険A 1,000万円、終身保険B 300万円、終身保険E 300万円の計1,600万円。Bの災害割増特約300万円はがん死亡には適用しない。現金・預貯金は裕介さん2,460万円+倫子さん370万円=2,830万円、株式・投資信託は1,250万円+200万円=1,450万円。裕介さん死亡後も続く妻被保険者の終身保険C・Dの解約返戻金は180万円+150万円=330万円。死亡により消滅するB・Eの返戻金は加えない。合計は1,600+2,830+1,450+330=6,210万円。事業用借入1,310万円を返済すると4,900万円。住宅ローン620万円は団体信用生命保険で弁済されるため、死亡保険金等から二重に差し引かない。賃貸アパート敷金30万円も設問の指定により除外する。
各選択肢の理由
1.4,280万円は正しい4,900万円から住宅ローン620万円をもう一度差し引いた金額。住宅ローンには団体信用生命保険が付いており、死亡時に弁済されるため二重計上になる。
2.4,880万円は原典の死亡保険金1,600万円、金融資産4,610万円、事業用借入1,310万円を用いた正しい計算4,900万円より20万円少ない。資料の金額を再確認すると一致しないため誤り。
3.正しい。死亡保険金1,600万円+現預金2,830万円+株式等1,450万円+存続する保険の返戻金330万円-事業用借入1,310万円=4,900万円。
4.5,200万円は正しい4,900万円に災害割増特約300万円を加えた金額。設問はがん死亡であり、災害割増特約は支払われないため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年9月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。