
2024年9月試験 実技 問38
法令基準日 2024-04-01
問題
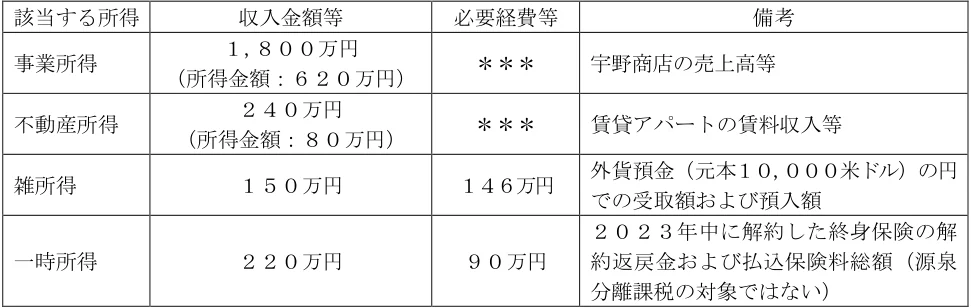
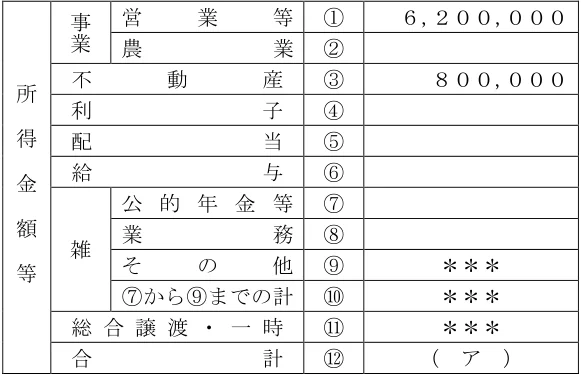
裕介さんの2023年分の所得等の明細は下記<資料>のとおりである。下記<資料>に基づく<確定申告書>の空欄(ア)にあてはまる数値として、正しいものはどれか。なお、裕介さんには下記以外に申告すべき所得はないものとし、記載のない事項は一切考慮しないものとする。また、問題作成の都合上、一部を「***」にしてある。 <資料> 該当する所得 収入金額等 必要経費等 備考 事業所得 1,800万円 (所得金額:620万円) *** 宇野商店の売上高等 不動産所得 240万円 (所得金額:80万円) *** 賃貸アパートの賃料収入等 雑所得 150万円 146万円 外貨預金(元本10,000米ドル)の円 での受取額および預入額 一時所得 220万円 90万円 2023年中に解約した終身保険の解 約返戻金および払込保険料総額(源泉 分離課税の対象ではない) <確定申告書(抜粋)> (単位:円) 所 得 金 額 等 事 業 営 業 等 1 6,200,000 農 業 2 不 動 産 3 800,000 利 子 4 配 当 5 給 与 6 雑 公的年金等 7 業 務 8 そ の 他 9 *** 7から9までの計 10 *** 総合譲渡・一時 11 *** 合 計 12 ( ア )
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 32・33ページ。
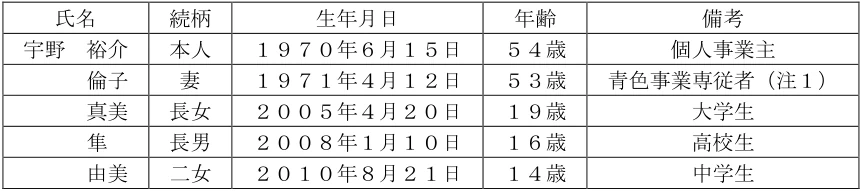
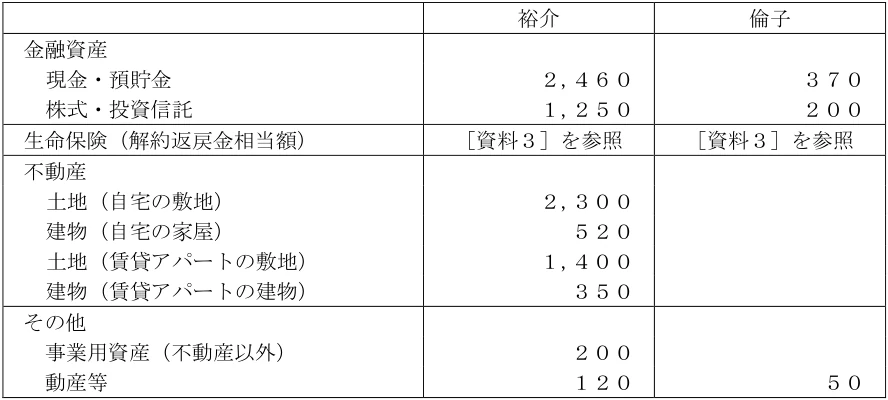
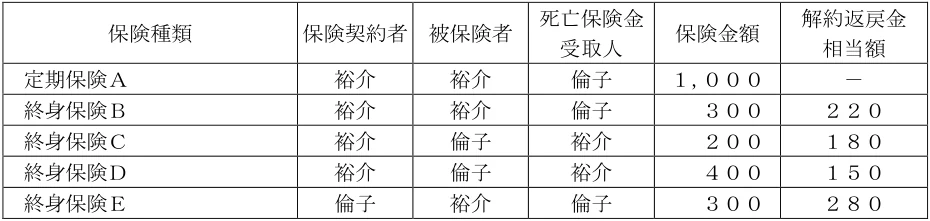
【第10問】下記の(問36)~(問40)について解答しなさい。 <設例> 小売業(宇野商店)を営む自営業者(青色申告者)の宇野裕介さんは、今後の生活や事業などに関 して、FPで税理士でもある青山さんに相談をした。なお、下記のデータは2024年9月1日現 在のものである。 I.家族構成(同居家族) 氏名 続柄 生年月日 年齢 備考 宇野 裕介 本人 1970年6月15日 54歳 個人事業主 倫子 妻 1971年4月12日 53歳 青色事業専従者(注1) 真美 長女 2005年4月20日 19歳 大学生 隼 長男 2008年1月10日 16歳 高校生 由美 二女 2010年8月21日 14歳 中学生 注1:倫子さんは、青色事業専従者として裕介さんの事業に従事している。 II.宇野家の親族関係図 III.宇野家(裕介さんと倫子さん)の財産の状況 [資料1:保有資産(時価)] (単位:万円) 裕介 倫子 金融資産 現金・預貯金 2,460 株式・投資信託 1,250 生命保険(解約返戻金相当額) [資料3]を参照 [資料3]を参照 不動産 土地(自宅の敷地) 2,300 建物(自宅の家屋) 土地(賃貸アパートの敷地) 1,400 建物(賃貸アパートの建物) その他 事業用資産(不動産以外) 動産等 咲江 吾郎 (すでに死亡) 隼 由美 真美 裕介 倫子 和俊 美樹 翔太 亜希 [資料2:負債残高] 住宅ローン:620万円(債務者は裕介さん。団体信用生命保険が付保されている) 事業用借入:1,310万円(債務者は裕介さん) 賃貸アパートの敷金:30万円 [資料3:生命保険] (単位:万円) 保険種類 保険契約者 被保険者 死亡保険金 受取人 保険金額 解約返戻金 相当額 定期保険A 裕介 裕介 倫子 1,000 - 終身保険B 裕介 裕介 倫子 終身保険C 裕介 倫子 裕介 終身保険D 裕介 倫子 裕介 終身保険E 倫子 裕介 倫子 注2:解約返戻金相当額は、2024年9月1日現在で解約した場合の金額である。 注3:終身保険Bには、主契約とは別に保険金額300万円の災害割増特約が付保されている。 注4:すべての契約において、保険契約者が保険料を全額負担している。 注5:契約者配当および契約者貸付については考慮しないこと。 IV.その他 上記以外の情報については、各設問において特に指示のない限り一切考慮しないこと。また、復興 特別所得税については考慮しないこと。
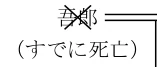
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. 7,440,000
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
総所得金額=事業所得620万円+不動産所得80万円+雑所得(150万円-146万円=4万円)+一時所得(220万円-90万円-特別控除50万円=80万円の1/2=40万円)=744万円=7,440,000円。
各選択肢の理由
1.事業所得620万+不動産80万+雑所得4万+一時所得40万(80万の1/2)の合計744万円と一致し正しい。
2.一時所得の特別控除50万円を適用せず(220-90)×1/2=65万円とした誤りで、769万円は不一致。
3.一時所得を1/2にせず220-90-50=80万円のまま算入した誤りで、784万円は不一致。
4.一時所得の特別控除・1/2計算をいずれも適用せず220-90=130万円とした誤りで、834万円は不一致。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年9月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。