
2025年1月試験 実技 問23
法令基準日 2024-10-01
問題
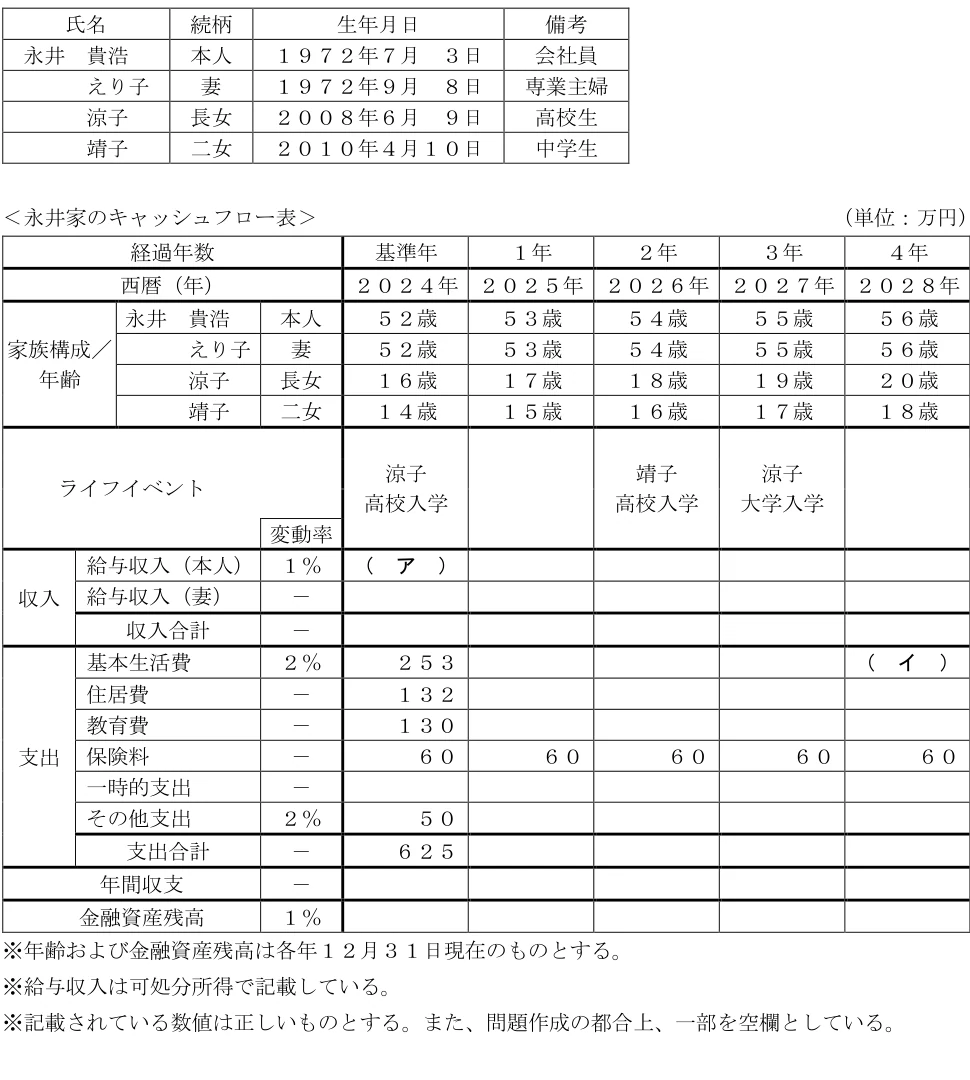
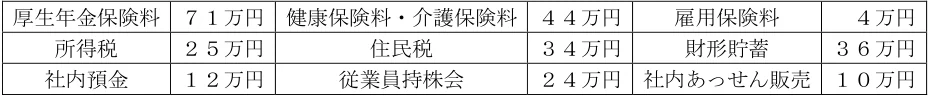
貴浩さんの給与収入等が下記<資料>のとおりである場合、永井家のキャッシュフロー表の空欄(ア)にあてはまる数値を計算しなさい。なお、2024年における貴浩さんの収入は給与収入のみである。また、記載のない事項については一切考慮しないものとする。 <資料> [2024年分の貴浩さんの収入] 給与収入(額面):780万円 [2024年に貴浩さんの給与から天引きされた支出の年間合計金額] 厚生年金保険料 71万円 健康保険料・介護保険料 44万円 雇用保険料 4万円 所得税 25万円 住民税 34万円 財形貯蓄 36万円 社内預金 12万円 従業員持株会 24万円 社内あっせん販売 10万円
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
602(万円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
可処分所得=給与収入(額面)-(所得税・住民税+社会保険料)。780-(71+44+4+25+34)=780-178=602万円。財形貯蓄・社内預金・持株会・社内あっせん購入は貯蓄・消費目的のため可処分所得から控除しない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。