
2025年1月試験 実技 問22
法令基準日 2024-10-01
問題
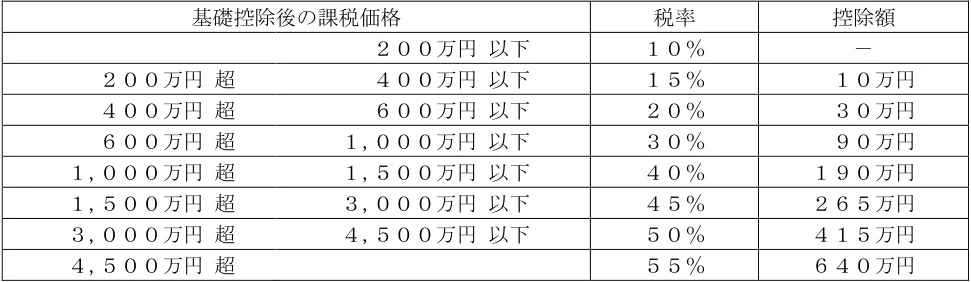
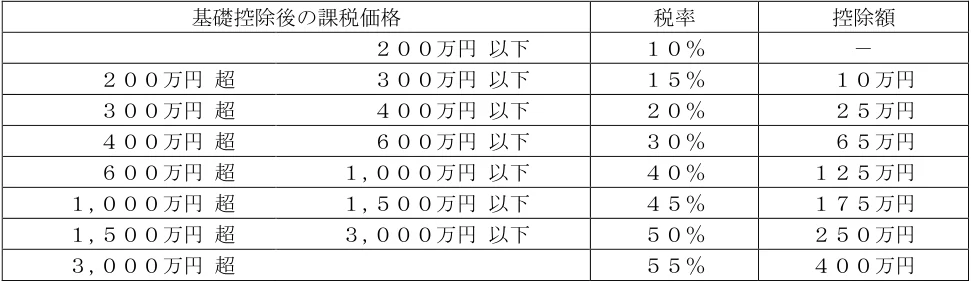
杉山さん(64歳)は、2024年12月に夫から居住用不動産(財産評価額2,980万円)の贈与を受けた。杉山さんが贈与税の配偶者控除の適用を受けた場合の2024年分の贈与税額として、正しいものはどれか。なお、2024年においては、このほかに杉山さんが受けた贈与はないものとする。また、納付すべき贈与税額が最も少なくなるように計算すること。 <贈与税の速算表> (イ)18歳以上の者が直系尊属から贈与を受けた財産の場合(特例贈与財産、特例税率) 基礎控除後の課税価格 税率 控除額 200万円 以下 10% - 200万円 超 400万円 以下 15% 10万円 400万円 超 600万円 以下 20% 30万円 600万円 超 1,000万円 以下 30% 90万円 1,000万円 超 1,500万円 以下 40% 190万円 1,500万円 超 3,000万円 以下 45% 265万円 3,000万円 超 4,500万円 以下 50% 415万円 4,500万円 超 55% 640万円 (ロ)上記(イ)以外の場合(一般贈与財産、一般税率) 基礎控除後の課税価格 税率 控除額 200万円 以下 10% - 200万円 超 300万円 以下 15% 10万円 300万円 超 400万円 以下 20% 25万円 400万円 超 600万円 以下 30% 65万円 600万円 超 1,000万円 以下 40% 125万円 1,000万円 超 1,500万円 以下 45% 175万円 1,500万円 超 3,000万円 以下 50% 250万円 3,000万円 超 55% 400万円
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. 223万円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
設問で「配偶者控除の適用を受けた場合」とされています。そのため、婚姻期間20年以上などの適用要件は満たしているものとして計算します。 計算に使う条件は次のとおりです。 ・配偶者控除:最高2,000万円 ・基礎控除:110万円 ・税率:夫から妻への贈与は、直系尊属からの贈与ではありません。そのため特例税率ではなく、一般税率(表ロ)を使います。 基礎控除後の課税価格は、2,980万円-2,000万円-110万円=870万円です。870万円は「600万円超1,000万円以下」の区分に当たり、税率40%、控除額125万円です。贈与税額は870万円×40%-125万円=223万円となります。端数は生じません。したがって正解は3です。
各選択肢の理由
1.誤りです。正しい税額は223万円です。49万円は、配偶者控除を2,000万円ではなく2,500万円(相続時精算課税の特別控除額)と取り違えた場合の額と一致します。その計算は、(2,980-2,500-110)=370万円に一般税率20%を掛けて25万円を控除するもので、370万円×20%-25万円=49万円です。ただし、これは金額の一致から推定したもので、出題意図として確定したものではありません。
2.誤りです。特例税率(表イ)を誤って使った場合の額で、870万円×30%-90万円=171万円です。配偶者間の贈与は直系尊属からの贈与ではないため、一般税率(表ロ)を使います。
3.正解です。配偶者控除2,000万円と基礎控除110万円を差し引いた課税価格870万円に、一般税率(表ロ)を適用した額です。870万円×40%-125万円=223万円となります。
4.誤りです。基礎控除110万円を差し引き忘れた場合の額です。課税価格を980万円として、980万円×40%-125万円=267万円となります。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。