
2025年1月試験 実技 問25
法令基準日 2024-10-01
問題
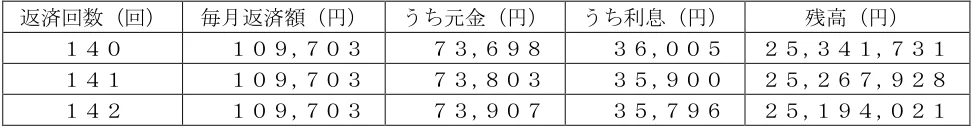
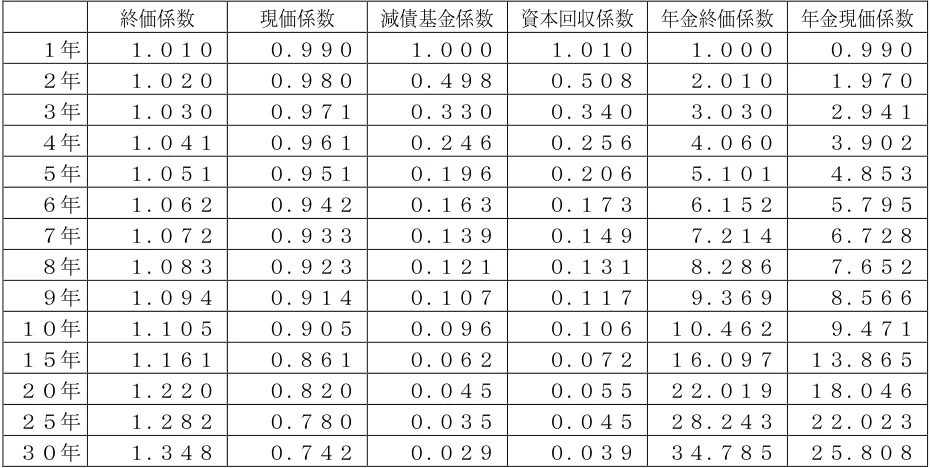
貴浩さんは、住宅の購入を検討しており、住宅ローンの繰上げ返済についてFPの香川さんに質問をした。下記<資料>を使用した香川さんの説明の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 <資料:住宅ローンの償還予定表(抜粋)> 返済回数(回) 毎月返済額(円) うち元金(円) うち利息(円) 残高(円) 140 109,703 73,698 36,005 25,341,731 141 109,703 73,803 35,900 25,267,928 142 109,703 73,907 35,796 25,194,021 <香川さんの説明> 「住宅ローンの返済方法は、『元利均等返済』と『元金均等返済』の2種類があり、<資料>は元利 均等返済による住宅ローンの償還予定表の抜粋です。なお、繰上げ返済を行う場合の方法として は、『期間短縮型』と『返済額軽減型』があり、利息軽減効果が大きいのは( ア )で、返済回 数140回の返済時に繰上げ返済をする場合の資金は( イ )の返済に充てられます。また、 住宅ローンの繰上げ返済を行った結果、当初の住宅ローン契約による最初の返済月から繰上げ返 済後の最終の返済月までの期間が( ウ )未満となった場合、繰上げ返済後は住宅借入金等特 別控除(住宅ローン控除)の適用を受けることができなくなります。」 下記の係数早見表を乗算で使用し、各問について計算しなさい。なお、税金は一切考慮しないもの とし、解答に当たっては、解答用紙に記載されている単位に従うこと。 [係数早見表(年利1.0%)] 終価係数 現価係数 減債基金係数 資本回収係数 年金終価係数 年金現価係数 1年 1.010 0.990 1.000 1.010 1.000 0.990 2年 1.020 0.980 0.498 0.508 2.010 1.970 3年 1.030 0.971 0.330 0.340 3.030 2.941 4年 1.041 0.961 0.246 0.256 4.060 3.902 5年 1.051 0.951 0.196 0.206 5.101 4.853 6年 1.062 0.942 0.163 0.173 6.152 5.795 7年 1.072 0.933 0.139 0.149 7.214 6.728 8年 1.083 0.923 0.121 0.131 8.286 7.652 9年 1.094 0.914 0.107 0.117 9.369 8.566 10年 1.105 0.905 0.096 0.106 10.462 9.471 15年 1.161 0.861 0.062 0.072 16.097 13.865 20年 1.220 0.820 0.045 0.055 22.019 18.046 25年 1.282 0.780 0.035 0.045 28.243 22.023 30年 1.348 0.742 0.029 0.039 34.785 25.808 ※記載されている数値は正しいものとする。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. (ア)期間短縮型 (イ)元金 (ウ)10年
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
利息軽減効果は期間短縮型が返済額軽減型より大きい。繰上げ返済資金は元金の一部繰上返済に充当され、利息には充当されない。住宅ローン控除は当初契約から最終返済までの期間が10年以上であることが要件のため、繰上げ返済で10年未満となれば適用対象外となる。よって(ア)期間短縮型(イ)元金(ウ)10年の組み合わせが正しい。
各選択肢の理由
1.ア・イ・ウすべて正しい。利息軽減効果が大きいのは期間短縮型、繰上げ返済資金は元金に充当、住宅ローン控除の適用除外要件は10年未満で一致する。
2.アは正しいが、繰上げ返済資金は元金のみに充当され利息には充当されない。またウの要件は10年未満であり13年ではない。
3.イは正しいが、利息軽減効果が大きいのは返済額軽減型ではなく期間短縮型。ウも10年未満が正しく13年ではない。
4.ウは正しいが、利息軽減効果が大きいのは返済額軽減型ではなく期間短縮型。繰上げ返済資金は元金のみに充当される。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。