
2025年5月公表 実技 問18
法令基準日 2024-04-01
問題
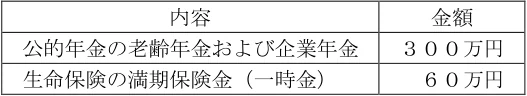
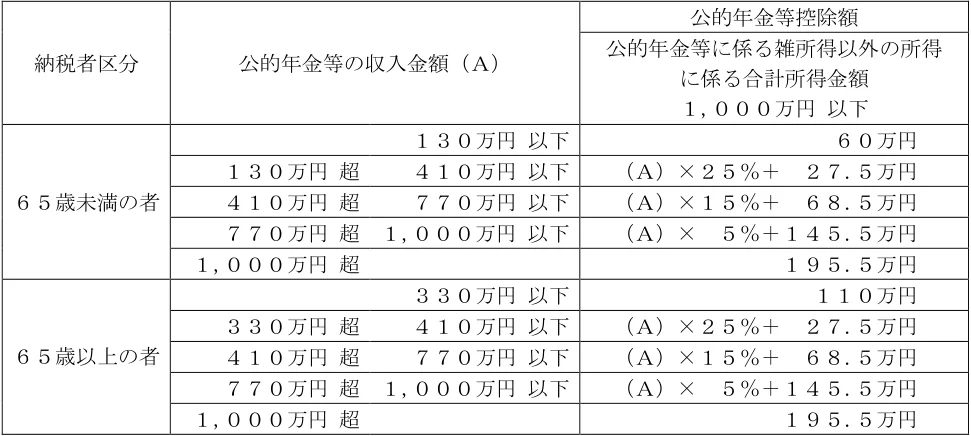
桑田さん(66歳)の当年分の収入等は以下のとおりである。桑田さんの当年分の所得税における総所得金額を計算しなさい。なお、記載のない事項については一切考慮しないものとし、総所得金額が最も少なくなるように計算すること。また、解答に当たっては、解答欄に記載されている単位に従うこと。 <収入等> 内容 金額 公的年金の老齢年金および企業年金 300万円 生命保険の満期保険金(一時金) 60万円 ※生命保険は養老保険(保険期間20年、保険契約者および満期保険金受取人は桑田さん)の満期保険 金であり、既払込保険料(桑田さんが全額負担している)を控除した後の金額である。 <公的年金等控除額の速算表> 納税者区分 公的年金等の収入金額(A) 公的年金等控除額 公的年金等に係る雑所得以外の所得 に係る合計所得金額 1,000万円 以下 65歳未満の者 130万円 以下 60万円 130万円 超 410万円 以下 (A)×25%+ 27.5万円 410万円 超 770万円 以下 (A)×15%+ 68.5万円 770万円 超 1,000万円 以下 (A)× 5%+145.5万円 1,000万円 超 195.5万円 65歳以上の者 330万円 以下 110万円 330万円 超 410万円 以下 (A)×25%+ 27.5万円 410万円 超 770万円 以下 (A)×15%+ 68.5万円 770万円 超 1,000万円 以下 (A)× 5%+145.5万円 1,000万円 超 195.5万円
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1,950,000(円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
桑田さんは65歳以上、公的年金等収入300万円は330万円以下区分に該当し控除額110万円。雑所得=300万円-110万円=190万円。一時所得は60万円(既払込保険料控除後)-特別控除50万円=10万円、算入額はその1/2の5万円。総所得金額=190万円+5万円=195万円。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。