
2025年5月公表 実技 問19
法令基準日 2024-04-01
問題
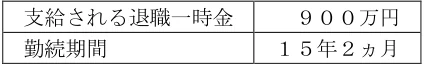
会社員の松尾さんの退職に係るデータが下記<資料>のとおりである場合、松尾さんの退職一時金に係る退職所得の金額として、正しいものはどれか。なお、松尾さんは勤務先の役員であったことはなく、退職は障害者になったことに基因するものではない。また、記載のない事項については一切考慮しないものとする。 <資料> 支給される退職一時金 900万円 勤続期間 15年2ヵ月
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. 130万円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【条件】退職一時金900万円、勤続期間15年2ヵ月。役員ではなく、障害者になったことによる退職でもない(2024年4月1日時点の法令で判断)。 【勤続年数】1年未満の端数は1年に切り上げるため、15年2ヵ月は16年。 【退職所得控除額】勤続20年以下は「40万円×勤続年数」(80万円に満たない場合は80万円)。40万円×16年=640万円。障害退職による100万円の加算はない。 【1/2を乗じる根拠】勤続年数が5年を超え、役員でもないため、特定役員退職手当等にも短期退職手当等(勤続5年以下)にも当たらない。したがって、控除後の金額の全額に1/2を乗じる。 【退職所得の金額】(900万円−640万円)×1/2=260万円×1/2=130万円。正解は1。
各選択肢の理由
1.適切。勤続16年(端数切上げ)の控除額640万円を差し引き、一般退職手当等として1/2を乗じた金額:(900万円−640万円)×1/2=130万円。
2.不適切。正しい計算(控除額640万円、1/2を乗じる)の結果は130万円で、190万円にはならない。
3.不適切。900万円−640万円=260万円までは正しいが、最後に1/2を乗じていない。勤続5年超の一般退職手当等なので1/2を乗じる必要がある。
4.不適切。勤続年数を15年に切り捨てて控除額を40万円×15年=600万円とし、さらに1/2も乗じずに900万円−600万円=300万円とした値。勤続年数は16年に切り上げ、控除後の金額には1/2を乗じるので、2つの点で誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。