
2024年5月公表 実技 問17
法令基準日 2023-04-01
問題
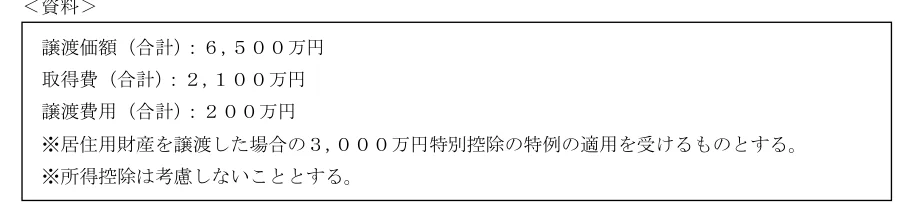
高橋さんは、20年前に購入し、現在居住している自宅の土地および建物を売却する予定である。売 却に係る状況が下記<資料>のとおりである場合、所得税における課税長期譲渡所得の金額として、正 しいものはどれか。なお、課税長期譲渡所得の金額が最も少なくなるように計算すること。 <資料> 譲渡価額(合計):6,500万円 取得費(合計):2,100万円 譲渡費用(合計):200万円 ※居住用財産を譲渡した場合の3,000万円特別控除の特例の適用を受けるものとする。 ※所得控除は考慮しないこととする。
表や系図は公式問題のレイアウトで確認できます。横長の表は左右に動かし、タップで原寸表示できます。
- 1.600万円
- 2.1,200万円
- 3.1,400万円
公式模範解答を見る
2. 1,200万円
譲渡所得=譲渡価額6,500万円-(取得費2,100万円+譲渡費用200万円)-居住用3,000万円特別控除=1,200万円。
1. 誤り
正しい計算(6,500-2,300-3,000=1,200万円)と一致せず誤り。特別控除等を正しく反映すると600万円にはならない。
2. 正解
譲渡価額6,500万円から取得費・譲渡費用の合計2,300万円と居住用財産3,000万円特別控除を差し引くと1,200万円となり正しい。
3. 誤り
正しい計算(1,200万円)と一致せず誤り。特別控除3,000万円を正しく控除すれば1,400万円にはならない。
正答番号は日本FP協会の公式模範解答と照合しています。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月公表。改行・空白を整え、原典ページの画像を併記。