
2026年5月公表 実技 問15
法令基準日 2025-04-01
問題
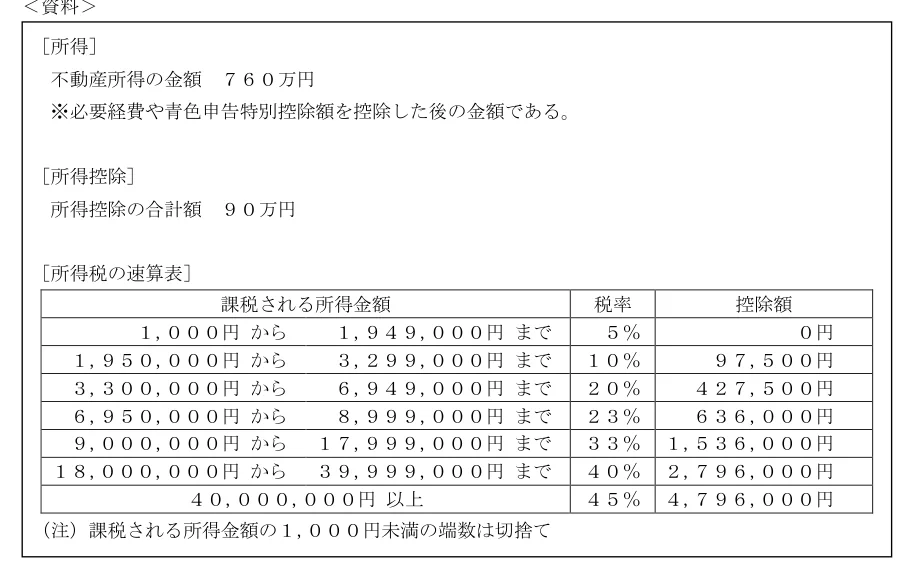
中岡さんは、個人でアパートの賃貸をしている青色申告者である。中岡さんの当年分の所得および所 得控除等が下記<資料>のとおりである場合、<資料>に基づく中岡さんの当年分の所得税額として、 正しいものはどれか。なお、記載のない事項については一切考慮しないこととする。 <資料> [所得] 不動産所得の金額 760万円 ※必要経費や青色申告特別控除額を控除した後の金額である。 [所得控除] 所得控除の合計額 90万円 [所得税の速算表] 課税される所得金額 税率 控除額 1,000円 から 1,949,000円 まで 5% 0円 1,950,000円 から 3,299,000円 まで 10% 97,500円 3,300,000円 から 6,949,000円 まで 20% 427,500円 6,950,000円 から 8,999,000円 まで 23% 636,000円 9,000,000円 から 17,999,000円 まで 33% 1,536,000円 18,000,000円 から 39,999,000円 まで 40% 2,796,000円 40,000,000円 以上 45% 4,796,000円 (注)課税される所得金額の1,000円未満の端数は切捨て
表や系図は公式問題のレイアウトで確認できます。横長の表は左右に動かし、タップで原寸表示できます。
- 1.212,000円
- 2.905,000円
- 3.912,500円
公式模範解答を見る
3. 912,500円
課税される所得金額は、不動産所得760万円-所得控除90万円=670万円です(1,000円未満の端数なし)。速算表の「330万円から694.9万円まで」の区分に当たり、税率20%、控除額427,500円を適用します。所得税額は670万円×20%-427,500円=1,340,000円-427,500円=912,500円です。
1. 誤り
誤り。212,000円は、課税所得670万円に正しい税率区分(20%、控除額427,500円)を当てはめた結果と一致しない。
2. 誤り
誤り。905,000円は、税率23%・控除額636,000円(695万円以上の区分)を誤って適用した額(670万×23%-636,000)。課税所得670万円は20%の区分に当たる。
3. 正解
正しい。(760万-90万)×20%-427,500円=912,500円。
正答番号は日本FP協会の公式模範解答と照合しています。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、原典ページの画像を併記。