
2024年9月試験 実技 問32
法令基準日 2024-04-01
問題
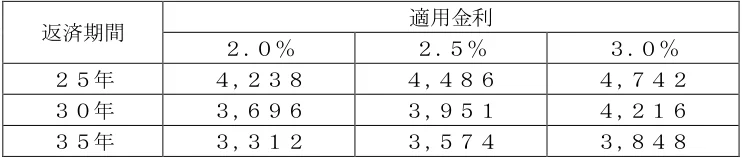
安西さん夫婦はマンション購入に当たり、住宅ローンの年間元利合計返済額を世帯の手取り年収の20%以内に抑えたいと考えている。下記<資料>に基づき、住宅ローンの借入可能額を計算しなさい。なお、記載のない事項については一切考慮しないものとし、計算に当たっては、毎月の返済額は円未満を切り捨て、計算結果は万円未満を切り捨てること。また、解答に当たっては、解答用紙に記載されている単位に従うこと。 <資料> [住宅ローンの条件] 適用金利年2.5%(全期間固定)、返済期間25年(返済回数300回)、元利均等返済のみ (ボーナス返済なし) [借入額100万円当たりの毎月の元利合計返済額早見表] 全期間固定金利、元利均等返済(ボーナス返済なし)の場合 (単位:円) 返済期間 適用金利 2.0% 2.5% 3.0% 25年 4,238 4,486 4,742 30年 3,696 3,951 4,216 35年 3,312 3,574 3,848 ※記載されている数値は正しいものとする。
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 26ページ。
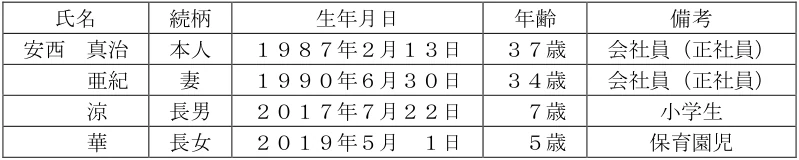
【第9問】下記の(問30)~(問35)について解答しなさい。 <設例> 安西真治さんは、民間企業に勤務する会社員である。真治さんと妻の亜紀さんは、今後の資産形成 や家計の見直しなどについて、FPで税理士でもある加瀬さんに相談をした。なお、下記のデータ はいずれも2024年9月1日現在のものである。 [家族構成] 氏名 続柄 生年月日 年齢 備考 安西 真治 本人 1987年2月13日 37歳 会社員(正社員) 亜紀 妻 1990年6月30日 34歳 会社員(正社員) 涼 長男 2017年7月22日 7歳 小学生 華 長女 2019年5月 1日 5歳 保育園児 [収入金額(2023年)] 真治さん:給与収入480万円(手取り額)。給与収入以外の収入はない。 亜紀さん:給与収入370万円(手取り額)。給与収入以外の収入はない。 [自宅] 賃貸マンションに居住しており、家賃は月額9万円(管理費込み)である。 マイホームとしてマンションを購入する予定である。 [金融資産(時価)] 真治さん名義 銀行預金(普通預金):260万円 銀行預金(定期預金):420万円 上場株式 :120万円 投資信託 :240万円 企業型確定拠出年金 :170万円 亜紀さん名義 銀行預金(普通預金):400万円 銀行預金(外貨預金):180万円 投資信託 :140万円 個人型確定拠出年金 : 80万円 [負債] 真治さんと亜紀さんに負債はない。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3,157(万円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
正解は3,157万円。借入可能額は、手取り年収の20%を12で割った毎月の返済限度額から求める。 【条件】 ・金利は年2.5%の全期間固定、返済期間は25年(300回)、元利均等返済でボーナス返済なし。 ・早見表(25年・2.5%)から、借入100万円当たりの毎月返済額は4,486円。 【式】 ①年間返済限度額=世帯の手取り年収×20% ②毎月の返済限度額=①÷12(円未満切り捨て) ③借入可能額=②÷4,486円×100万円(万円未満切り捨て) 【端数処理】端数処理は2回ある。毎月の返済額は円未満を切り捨て、最終の借入可能額は万円未満を切り捨てる。 【設例の収入】真治さん480万円と亜紀さん370万円の手取り年収合計は850万円。計算は次のとおり。 ・850万円×20%=170万円 ・170万円÷12=141,666.6…→141,666円 ・141,666円÷4,486円×100万円=3,157.9…万円→3,157万円
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年9月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。