
2025年1月試験 実技 問16
法令基準日 2024-10-01
問題
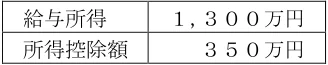
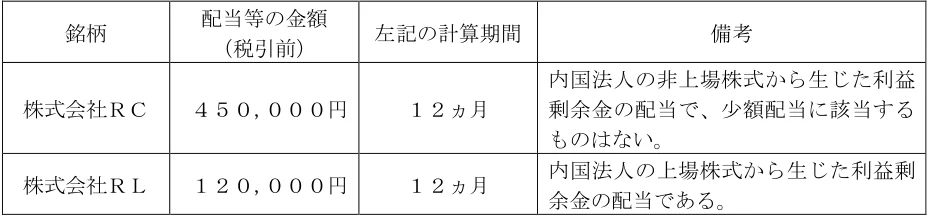
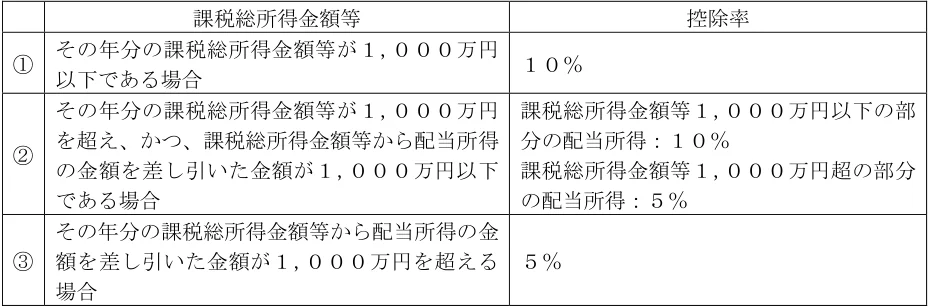
会社員の長谷川さんが、配当所得についてすべて総合課税による確定申告を選択した場合、下記<資料>に基づく長谷川さんの2024年分の所得税における配当控除の金額として、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。 <資料> [長谷川さんの2024年分の給与所得および所得控除額] 給与所得 1,300万円 所得控除額 350万円 [長谷川さんが2024年中に受け取った配当等] 銘柄 配当等の金額 (税引前) 左記の計算期間 備考 株式会社RC 450,000円 12ヵ月 内国法人の非上場株式から生じた利益 剰余金の配当で、少額配当に該当する ものはない。 株式会社RL 120,000円 12ヵ月 内国法人の上場株式から生じた利益剰 余金の配当である。 [配当控除の控除率] 課税総所得金額等 控除率 1 その年分の課税総所得金額等が1,000万円 以下である場合 10% 2 その年分の課税総所得金額等が1,000万円 を超え、かつ、課税総所得金額等から配当所得 の金額を差し引いた金額が1,000万円以下 である場合 課税総所得金額等1,000万円以下の部 分の配当所得:10% 課税総所得金額等1,000万円超の部分 の配当所得:5% 3 その年分の課税総所得金額等から配当所得の金 額を差し引いた金額が1,000万円を超える 場合 5%
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. 53,500円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【前提】株式会社RCの配当は、内国法人の非上場株式からの利益剰余金の配当です。少額配当にあたらないため、総合課税での申告が必須です。株式会社RLの配当は、内国法人の上場株式からの配当です。今回は総合課税を選んでいます。どちらも配当控除の対象です。配当所得は45万円+12万円=57万円です(負債利子などの記載はないので考慮しません)。 【課税総所得金額等】給与所得1,300万円+配当所得57万円−所得控除350万円=1,007万円(1,000万円超)です。 【区分の判定】1,007万円から配当所得57万円を差し引くと950万円で、1,000万円以下です。したがって区分2にあたります。 【10%と5%の配分】10%が適用される配当所得(課税総所得金額等のうち1,000万円以下の部分にある配当所得)は、1,000万円−950万円=50万円です。5%が適用される配当所得(1,000万円を超える部分)は、57万円−50万円=7万円です(1,007万円−1,000万円と同じ額)。 【配当控除】50万円×10%+7万円×5%=50,000円+3,500円=53,500円(端数は生じません)。
各選択肢の理由
1.誤り。配当所得57万円の全額に5%を適用した金額です(57万円×5%=28,500円)。区分3(配当所得を差し引いた金額が1,000万円超)と誤って判定した場合にあたります。実際には差し引いた金額が950万円なので、区分2です。
2.誤り。10%と5%の適用部分を逆にした金額です(7万円×10%+50万円×5%=7,000円+25,000円=32,000円)。
3.正しい。区分2にあたり、50万円×10%+7万円×5%=53,500円です。
4.誤り。配当所得57万円の全額に10%を適用した金額です(57万円×10%=57,000円)。区分1(課税総所得金額等が1,000万円以下)と誤って判定した場合にあたります。実際には1,007万円なので、区分1にはあたりません。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。