
2025年1月試験 実技 問17
法令基準日 2024-10-01
問題
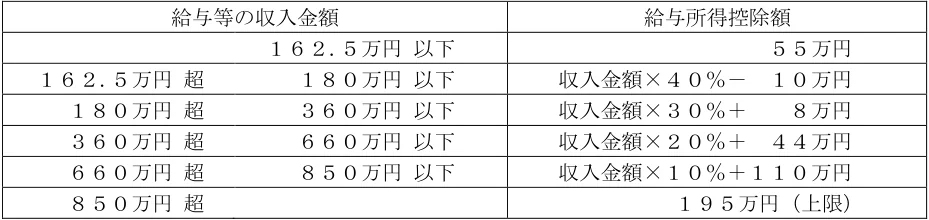
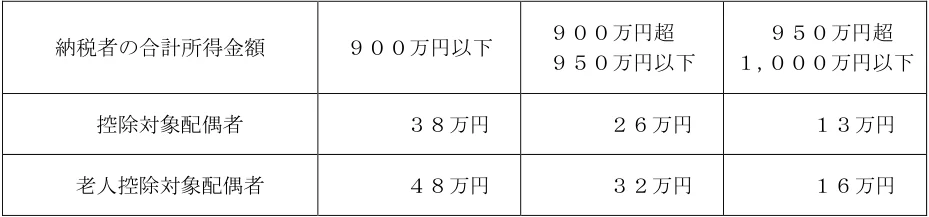
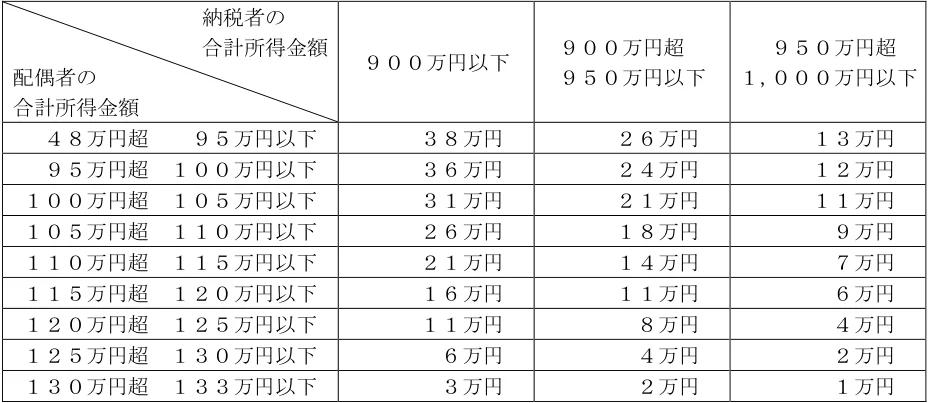
給与所得者の有馬聡さん(50歳)は、妻の香織さん(52歳)と生計を一にしている。下記<資料>に基づく聡さんの所得税の計算上、配偶者控除または配偶者特別控除として控除される金額を計算しなさい。なお、記載のない事項については一切考慮しないものとする。また、解答に当たっては解答用紙に記載されている単位に従うこと。 <資料> [2024年分の収入] 聡さん :給与収入 1,050万円 香織さん:パート収入 180万円 [給与所得控除額の速算表] 給与等の収入金額 給与所得控除額 162.5万円 以下 55万円 162.5万円 超 180万円 以下 収入金額×40%- 10万円 180万円 超 360万円 以下 収入金額×30%+ 8万円 360万円 超 660万円 以下 収入金額×20%+ 44万円 660万円 超 850万円 以下 収入金額×10%+110万円 850万円 超 195万円(上限) [配偶者控除額(所得税)の早見表] 納税者の合計所得金額 900万円以下 900万円超 950万円以下 950万円超 1,000万円以下 控除対象配偶者 38万円 26万円 13万円 老人控除対象配偶者 48万円 32万円 16万円 [配偶者特別控除額(所得税)の早見表] 納税者の 合計所得金額 配偶者の 合計所得金額 900万円以下 900万円超 950万円以下 950万円超 1,000万円以下 48万円超 95万円以下 38万円 26万円 13万円 95万円超 100万円以下 36万円 24万円 12万円 100万円超 105万円以下 31万円 21万円 11万円 105万円超 110万円以下 26万円 18万円 9万円 110万円超 115万円以下 21万円 14万円 7万円 115万円超 120万円以下 16万円 11万円 6万円 120万円超 125万円以下 11万円 8万円 4万円 125万円超 130万円以下 6万円 4万円 2万円 130万円超 133万円以下 3万円 2万円 1万円
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
16(万円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
聡さんの給与所得=1,050万円-195万円(850万円超で上限適用)=855万円(合計所得900万円以下)。香織さんの給与所得=180万円-(180万円×40%-10万円)=118万円で配偶者特別控除の対象。合計所得115万円超120万円以下・納税者900万円以下の区分で控除額16万円。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。