
2025年1月試験 実技 問21
法令基準日 2024-10-01
問題
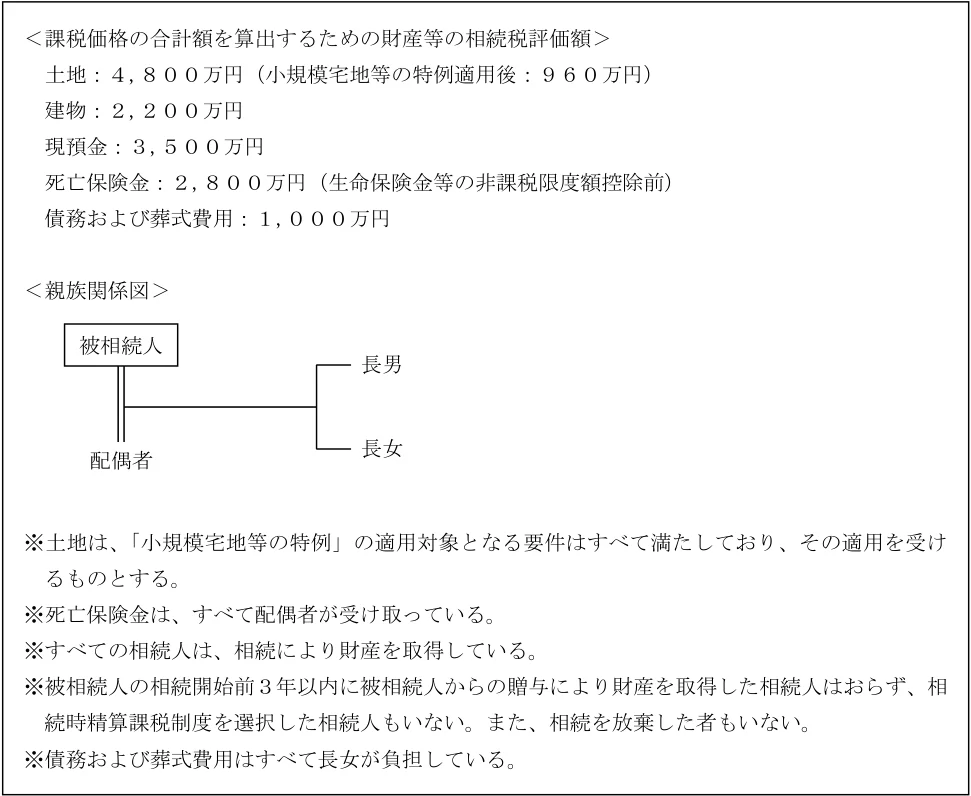
下記の相続事例(2024年11月22日相続開始)における相続税の課税価格の合計額として、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。 <課税価格の合計額を算出するための財産等の相続税評価額> 土地:4,800万円(小規模宅地等の特例適用後:960万円) 建物:2,200万円 現預金:3,500万円 死亡保険金:2,800万円(生命保険金等の非課税限度額控除前) 債務および葬式費用:1,000万円 <親族関係図> ※土地は、「小規模宅地等の特例」の適用対象となる要件はすべて満たしており、その適用を受け るものとする。 ※死亡保険金は、すべて配偶者が受け取っている。 ※すべての相続人は、相続により財産を取得している。 ※被相続人の相続開始前3年以内に被相続人からの贈与により財産を取得した相続人はおらず、相 続時精算課税制度を選択した相続人もいない。また、相続を放棄した者もいない。 ※債務および葬式費用はすべて長女が負担している。 配偶者 長女 長男 被相続人
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. 6,960万円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
法定相続人は配偶者・長女・長男の3人。死亡保険金の非課税限度額500万円×3人=1,500万円を控除し保険金は1,300万円。小規模宅地特例後の土地960万円+建物2,200万円+現預金3,500万円+保険金1,300万円-債務葬式費用1,000万円=6,960万円が課税価格の合計額となる。
各選択肢の理由
1.土地960万円(特例後)+建物2,200万円+現預金3,500万円+保険金1,300万円(非課税後)-債務葬式費用1,000万円=6,960万円で正しい。
2.土地960万円+建物2,200万円+現預金3,500万円+保険金1,300万円を合計した7,960万円で、債務葬式費用1,000万円の控除を忘れた誤答額。
3.死亡保険金の非課税限度額(500万円×3人)を控除せず2,800万円のまま計算した場合に生じる誤答額。
4.小規模宅地等の特例を適用せず土地4,800万円のまま計算した場合に生じる誤答額。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。