
2025年1月試験 実技 問3
法令基準日 2024-10-01
問題
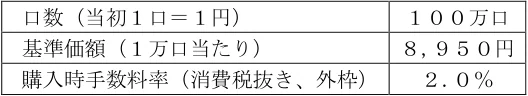
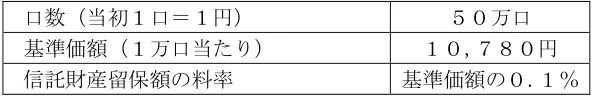
青山さんは、2019年7月に購入し、特定口座(源泉徴収選択口座)で保有している国内公募追加型株式投資信託PAファンドの売却を検討している。下記<資料>に基づき、PAファンドを一部解約した場合の譲渡所得の金額として、正しいものはどれか。なお、計算過程および解答に当たっては、円未満の端数が生じた場合には、円未満の端数を切り捨てること。 <資料> [購入時の条件] 口数(当初1口=1円) 100万口 基準価額(1万口当たり) 8,950円 購入時手数料率(消費税抜き、外枠) 2.0% ※購入時手数料には消費税(8%)が課税された。 [解約時の条件] 口数(当初1口=1円) 50万口 基準価額(1万口当たり) 10,780円 信託財産留保額の料率 基準価額の0.1%
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
2. 81,295円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
正解は2。条件は、購入100万口・基準価額8,950円/1万口・購入時手数料2.0%(外枠)+消費税8%、解約50万口・基準価額10,780円/1万口・信託財産留保額0.1%。円未満は切り捨て。取得費は購入代金と税込手数料の合計。購入代金は8,950円×100万口÷1万口=895,000円。手数料は895,000円×2.0%×1.08=19,332円。取得費は895,000円+19,332円=914,332円で、解約する50万口分は914,332円×50万口÷100万口=457,166円。信託財産留保額は解約価額から差し引くので、譲渡収入金額を減らす。1万口当たりの解約価額は10,780円−10,780円×0.1%(10.78円)=10,769.22円。譲渡収入金額は10,769.22円×50万口÷1万口=538,461円。譲渡所得は538,461円−457,166円=81,295円。
各選択肢の理由
1.不適切。65,036円は正しい譲渡所得81,295円×0.8(20%相当を差し引いた額)と一致する。所得金額ではなく、税額を差し引いた後の手取りのような値なので、譲渡所得の金額ではない。
2.適切。譲渡収入金額538,461円(留保額控除後)−取得費457,166円(税込手数料を含む50万口分)=81,295円。
3.不適切。購入時手数料の消費税を算入せず、手数料を895,000円×2.0%=17,900円とした値。この場合の取得費は(895,000円+17,900円)×1/2=456,450円で、538,461円−456,450円=82,011円になる。
4.不適切。購入時手数料・消費税と信託財産留保額をどちらも考慮しない値。(10,780円−8,950円)×50万口÷1万口=91,500円で、単純な基準価額差にすぎない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。