
2025年1月試験 実技 問30
法令基準日 2024-10-01
問題
直樹さんの弟の達也さんは、住宅の取得を検討しており、固定資産税および不動産取得税について、FPで税理士でもある宮本さんに質問をした。固定資産税および不動産取得税に関する次の記述の空欄(ア)~(ウ)にあてはまる適切な語句を語群の中から選び、その番号のみを解答欄に記入しなさい。 ・ 固定資産税が軽減される特例の適用を受ける場合、一定の要件を満たす住宅が建っている住宅 用地(小規模住宅用地)について、1戸当たり200m2までの部分の固定資産税の課税標準が、 固定資産税評価額の( ア )になる。 ・ 不動産取得税について、一定の条件を満たした新築住宅(認定長期優良住宅ではない)を取得 した場合、課税標準から1戸当たり( イ )を控除することができる。また、不動産取得税 は、売買だけでなく( ウ )により不動産を取得した場合等にも課税される。 <語群> 1. 2分の1 2. 3分の1 3. 6分の1 4. 1,000万円 5. 1,200万円 6. 1,500万円 7. 贈与 8. 相続 9. 法人の合併
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 26ページ。
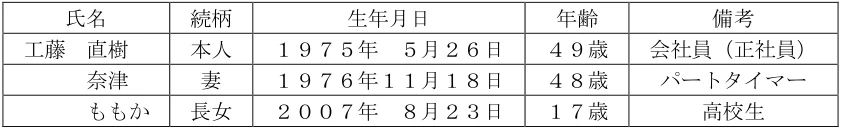
【第9問】下記の(問29)~(問34)について解答しなさい。 <設例> 工藤直樹さんは、民間企業に勤務する会社員である。直樹さんと妻の奈津さんは、今後の生活設計 や資産形成などについて、FPで税理士でもある宮本さんに相談をした。なお、下記のデータはい ずれも2025年1月1日現在のものである。 [家族構成] 氏名 続柄 生年月日 年齢 備考 工藤 直樹 本人 1975年 5月26日 49歳 会社員(正社員) 奈津 妻 1976年11月18日 48歳 パートタイマー ももか 長女 2007年 8月23日 17歳 高校生 [収入金額(2024年)] 直樹さん:給与収入570万円(手取り額)。給与収入以外の収入はない。 奈津さん:給与収入70万円(手取り額)。給与収入以外の収入はない。 [金融資産(時価)] 直樹さん名義 銀行預金(普通預金):460万円 社内預金 :400万円 従業員持株会 :260万円 奈津さん名義 銀行預金(普通預金):180万円 銀行預金(外貨預金): 70万円 [住宅ローン] 契約者:直樹さん 借入先:SS銀行 借入時期:2010年10月(居住開始時期:2010年10月) 借入金額:3,200万円(団体信用生命保険付き) 返済方法:元利均等返済(ボーナス返済なし) 金利:変動金利型(年1.4%) 返済期間:30年間 [保険] 定期保険A:保険金額1,500万円(リビング・ニーズ特約付き)。保険契約者(保険料負担者) および被保険者は直樹さん、保険金受取人は奈津さんである。保険期間は25年。 火災保険B:保険金額1,000万円。保険の目的は自宅建物、保険契約者(保険料負担者)お よび保険金受取人は直樹さんである。
公式模範解答を見る
(ア)3 (イ)5 (ウ)7
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【前提】2024-10-01時点の法令で判断する。公式模範解答は(ア)3、(イ)5、(ウ)7である。 (ア) 正解は3「6分の1」。固定資産税の住宅用地の特例では、小規模住宅用地(住宅1戸当たり200㎡以下の部分)の課税標準は、固定資産税評価額の6分の1になる。3分の1と取り違えやすいが、3分の1は次の2つの場面で使う率である。 ・固定資産税の一般住宅用地(200㎡を超える部分)の率 ・都市計画税の小規模住宅用地の率 したがって、本問の小規模住宅用地の固定資産税には使わない。2分の1は住宅用地の特例の率ではない(詳細は選択肢1の解説)。 (イ) 正解は5「1,200万円」。一定の要件を満たす新築住宅を取得した場合、不動産取得税の課税標準から1戸当たり1,200万円を控除できる。主な要件は床面積が50㎡以上240㎡以下であること(一戸建以外の賃貸住宅は40㎡以上240㎡以下)である。認定長期優良住宅であれば、控除額は1,300万円に上乗せされる(2026年3月31日までの新築に適用する特例措置)。本問は「認定長期優良住宅ではない」と明記しているので、1,200万円になる。1,000万円は、中古住宅の控除額のうち、新築された時期によって適用される金額の一つである(例:1989年4月1日〜1997年3月31日の新築)。新築住宅の控除額ではない。1,500万円は、この控除のどの区分にもない金額である。 (ウ) 正解は7「贈与」。不動産取得税は、売買に限らず、贈与、交換、新築、増改築などによる不動産の取得にも課税される。一方、次の2つは形式的な所有権の移転とされ、地方税法で不動産取得税が非課税と定められている。 ・相続(相続人に対する遺贈を含む)による取得 ・法人の合併による取得 したがって、「売買だけでなく〜により取得した場合等にも課税される」という文に当てはまるのは贈与だけである。
各選択肢の理由
1.2分の1:(ア)の候補としては不適切。住宅用地の特例の率ではない。2分の1は、不動産取得税で宅地評価土地の課税標準を価格の2分の1とする特例の率であり、固定資産税の小規模住宅用地の率とは異なる。
2.3分の1:(ア)の候補としては不適切。固定資産税の一般住宅用地(200㎡超の部分)の率であり、都市計画税の小規模住宅用地の率でもある。本問の固定資産税・小規模住宅用地の率ではない。
3.6分の1:(ア)の正解。固定資産税の小規模住宅用地(住宅1戸当たり200㎡以下の部分)は、課税標準が固定資産税評価額の6分の1になる。
4.1,000万円:(イ)の候補としては不適切。中古住宅の控除額のうち、新築時期によって適用される金額の一つであり、新築住宅の控除額ではない。
5.1,200万円:(イ)の正解。新築住宅(床面積50㎡以上240㎡以下などの要件を満たすもの)は、課税標準から1戸当たり1,200万円を控除できる。認定長期優良住宅なら1,300万円になるが、本問は認定長期優良住宅ではない。
6.1,500万円:(イ)の候補としては不適切。不動産取得税の住宅控除のどの区分にもない金額である。
7.贈与:(ウ)の正解。贈与による不動産の取得は、不動産取得税の課税対象である。
8.相続:(ウ)の候補としては不適切。相続(相続人に対する遺贈を含む)による取得は形式的な所有権の移転とされ、不動産取得税は非課税である。
9.法人の合併:(ウ)の候補としては不適切。法人の合併による取得は形式的な所有権の移転とされ、不動産取得税は非課税である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。