
2025年1月試験 実技 問31
法令基準日 2024-10-01
問題
ももかさんは、高校卒業後に乗用車の運転免許を取得したいと考えており、自動車損害賠償責任保険 (以下「自賠責保険」という)について、FPの宮本さんに質問をした。自賠責保険の一般的な取扱い に関する次の記述のうち、最も不適切なものはどれか。なお、加害車両が複数の場合については考慮し ないものとする。
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 26ページ。
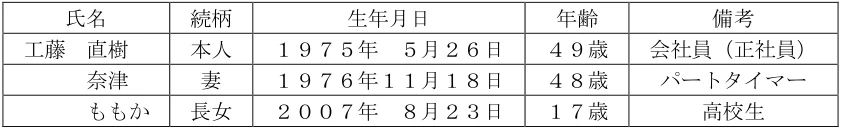
【第9問】下記の(問29)~(問34)について解答しなさい。 <設例> 工藤直樹さんは、民間企業に勤務する会社員である。直樹さんと妻の奈津さんは、今後の生活設計 や資産形成などについて、FPで税理士でもある宮本さんに相談をした。なお、下記のデータはい ずれも2025年1月1日現在のものである。 [家族構成] 氏名 続柄 生年月日 年齢 備考 工藤 直樹 本人 1975年 5月26日 49歳 会社員(正社員) 奈津 妻 1976年11月18日 48歳 パートタイマー ももか 長女 2007年 8月23日 17歳 高校生 [収入金額(2024年)] 直樹さん:給与収入570万円(手取り額)。給与収入以外の収入はない。 奈津さん:給与収入70万円(手取り額)。給与収入以外の収入はない。 [金融資産(時価)] 直樹さん名義 銀行預金(普通預金):460万円 社内預金 :400万円 従業員持株会 :260万円 奈津さん名義 銀行預金(普通預金):180万円 銀行預金(外貨預金): 70万円 [住宅ローン] 契約者:直樹さん 借入先:SS銀行 借入時期:2010年10月(居住開始時期:2010年10月) 借入金額:3,200万円(団体信用生命保険付き) 返済方法:元利均等返済(ボーナス返済なし) 金利:変動金利型(年1.4%) 返済期間:30年間 [保険] 定期保険A:保険金額1,500万円(リビング・ニーズ特約付き)。保険契約者(保険料負担者) および被保険者は直樹さん、保険金受取人は奈津さんである。保険期間は25年。 火災保険B:保険金額1,000万円。保険の目的は自宅建物、保険契約者(保険料負担者)お よび保険金受取人は直樹さんである。
公式模範解答を見る
3. 被保険者が被保険自動車を運転中に、ハンドル操作を誤って自宅の塀に衝突した場合、自動車の修 理費用は自賠責保険の補償の対象となる。
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
自賠責保険は対人賠償(死亡・傷害)のみを補償し、車両修理費等の物的損害(自損事故での塀の損傷等)は対象外のため3が不適切。死亡3,000万円、傷害120万円の限度額は正しく、運転者本人のケガも対人賠償の対象外のため4は正しい記述。
各選択肢の理由
1.死亡による損害の支払限度額は被害者1人当たり3,000万円で正しい記述。
2.傷害による損害の支払限度額は被害者1人当たり120万円で正しい記述。
3.自賠責保険は対人賠償のみが対象で、車両修理費等の物的損害は補償されないため誤り。
4.自賠責保険は対人賠償(他人への損害)のみが対象で、運転者本人のケガは対象外のため正しい記述。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。