
2025年1月試験 実技 問32
法令基準日 2024-10-01
問題
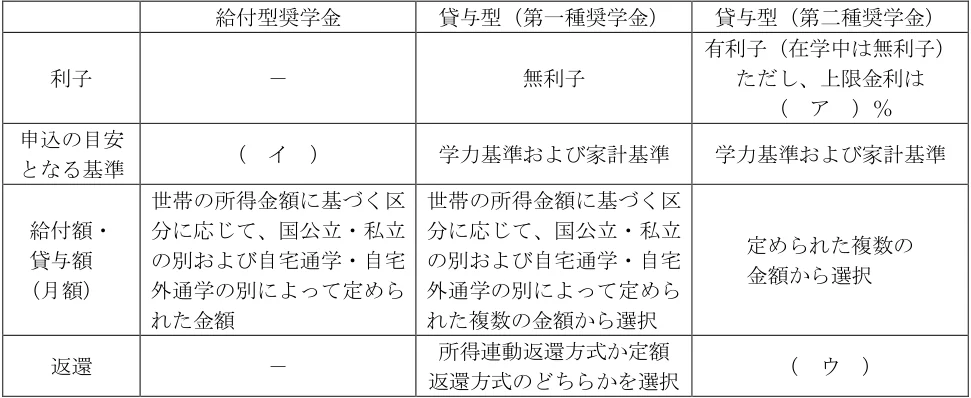
直樹さんは、ももかさんの大学進学を控えて奨学金に関心を持ち、FPの宮本さんに質問をした。宮本さんが日本学生支援機構の奨学金(予約採用)の一般的な取扱いについて説明する際に使用した下表の空欄(ア)~(ウ)にあてはまる数値および語句の組み合わせとして、最も適切なものはどれか。なお、記載のない事項については一切考慮しないものとする。 給付型奨学金 貸与型(第一種奨学金) 貸与型(第二種奨学金) 利子 - 無利子 有利子(在学中は無利子) ただし、上限金利は ( ア )% 申込の目安 となる基準 ( イ ) 学力基準および家計基準 学力基準および家計基準 給付額・ 貸与額 (月額) 世帯の所得金額に基づく区 分に応じて、国公立・私立 の別および自宅通学・自宅 外通学の別によって定めら れた金額 世帯の所得金額に基づく区 分に応じて、国公立・私立 の別および自宅通学・自宅 外通学の別によって定めら れた複数の金額から選択 定められた複数の 金額から選択 返還 - 所得連動返還方式か定額 返還方式のどちらかを選択 ( ウ )
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 26ページ。
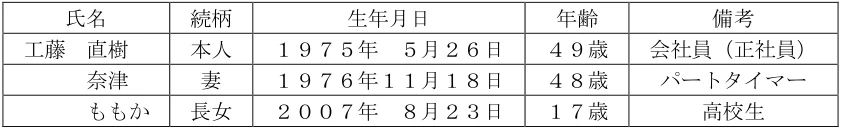
【第9問】下記の(問29)~(問34)について解答しなさい。 <設例> 工藤直樹さんは、民間企業に勤務する会社員である。直樹さんと妻の奈津さんは、今後の生活設計 や資産形成などについて、FPで税理士でもある宮本さんに相談をした。なお、下記のデータはい ずれも2025年1月1日現在のものである。 [家族構成] 氏名 続柄 生年月日 年齢 備考 工藤 直樹 本人 1975年 5月26日 49歳 会社員(正社員) 奈津 妻 1976年11月18日 48歳 パートタイマー ももか 長女 2007年 8月23日 17歳 高校生 [収入金額(2024年)] 直樹さん:給与収入570万円(手取り額)。給与収入以外の収入はない。 奈津さん:給与収入70万円(手取り額)。給与収入以外の収入はない。 [金融資産(時価)] 直樹さん名義 銀行預金(普通預金):460万円 社内預金 :400万円 従業員持株会 :260万円 奈津さん名義 銀行預金(普通預金):180万円 銀行預金(外貨預金): 70万円 [住宅ローン] 契約者:直樹さん 借入先:SS銀行 借入時期:2010年10月(居住開始時期:2010年10月) 借入金額:3,200万円(団体信用生命保険付き) 返済方法:元利均等返済(ボーナス返済なし) 金利:変動金利型(年1.4%) 返済期間:30年間 [保険] 定期保険A:保険金額1,500万円(リビング・ニーズ特約付き)。保険契約者(保険料負担者) および被保険者は直樹さん、保険金受取人は奈津さんである。保険期間は25年。 火災保険B:保険金額1,000万円。保険の目的は自宅建物、保険契約者(保険料負担者)お よび保険金受取人は直樹さんである。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. (ア)3 (イ)学力基準および家計基準 (ウ)定額返還方式のみ
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
(ア)第二種奨学金(貸与型・有利子)の利率は上限が年3%と定められています。在学中は無利子です。よって(ア)は3です。(イ)給付型奨学金の申込には、家計基準に加えて学業等に関する基準(学力基準)があります。学力基準は、高校等の評定平均値が一定以上(原則3.5以上)であること、またはレポートや面談などで学修意欲が確認できることです。家計基準は、世帯の所得金額に基づく区分と資産額の基準です。2024年度から多子世帯と私立理工農系の中間層へ対象が広がりましたが、これは家計基準の範囲を広げたものです。基準日2024-10-01の時点でも、学力基準と家計基準の両方を満たすという申込基準の枠組みは変わっていません。よって(イ)は「学力基準および家計基準」です。(ウ)所得連動返還方式を選べるのは第一種奨学金(無利子)だけです。第二種奨学金は定額返還方式のみです。よって(ウ)は「定額返還方式のみ」です。3つとも正しい組み合わせは1です。
各選択肢の理由
1.適切。(ア)上限金利3%、(イ)学力基準および家計基準、(ウ)定額返還方式のみで、3つともすべて正しい。
2.不適切。(ア)の3%は正しいが、誤りが2か所ある。(イ)の「家計基準のみ」は誤りで、給付型奨学金にも学力基準(評定平均値または学修意欲の確認)がある。(ウ)の「所得連動返還方式か定額返還方式のどちらかを選択」も誤りで、所得連動返還方式を選べるのは第一種奨学金だけであり、第二種は定額返還方式のみ。
3.不適切。(イ)は正しいが、誤りが2か所ある。(ア)の5%は誤りで、第二種奨学金の上限金利は年3%。(ウ)の所得連動返還方式との選択も第一種だけの制度で、第二種には当てはまらない。
4.不適切。(ウ)の「定額返還方式のみ」は正しいが、誤りが2か所ある。(ア)の5%は誤りで、上限金利は年3%。(イ)の「家計基準のみ」も誤りで、給付型奨学金には学力基準もある。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。