
2025年1月試験 実技 問36
法令基準日 2024-10-01
問題
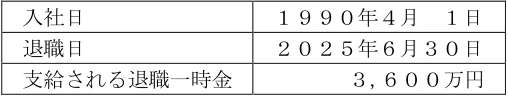
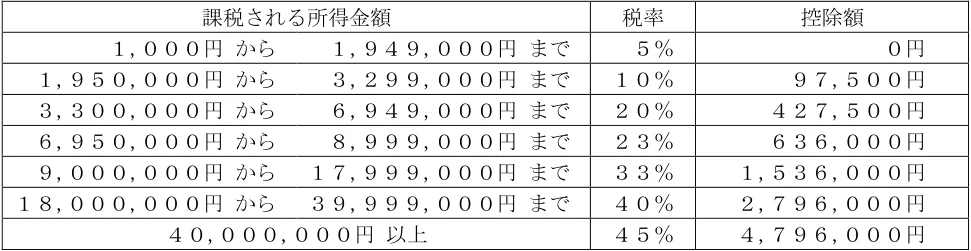
照之さんは、勤務先の早期退職優遇制度に関心があり、FPで税理士でもある最上さんに質問をした。照之さんが勤務先の早期退職優遇制度を利用して退職する場合、下記<資料>に基づき、退職一時金から源泉徴収される所得税額として、正しいものはどれか。なお、照之さんは「退職所得の受給に関する申告書」を適正に提出するものとする。また、照之さんは勤務先の役員であったことはなく、退職は障害者になったことに基因するものではないものとする。 <資料:照之さんの退職に係るデータ> 入社日 1990年4月 1日 退職日 2025年6月30日 支給される退職一時金 3,600万円 <所得税の速算表> 課税される所得金額 税率 控除額 1,000円 から 1,949,000円 まで 5% 0円 1,950,000円 から 3,299,000円 まで 10% 97,500円 3,300,000円 から 6,949,000円 まで 20% 427,500円 6,950,000円 から 8,999,000円 まで 23% 636,000円 9,000,000円 から 17,999,000円 まで 33% 1,536,000円 18,000,000円 から 39,999,000円 まで 40% 2,796,000円 40,000,000円 以上 45% 4,796,000円
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 32ページ。
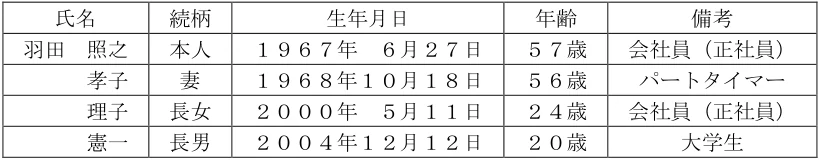
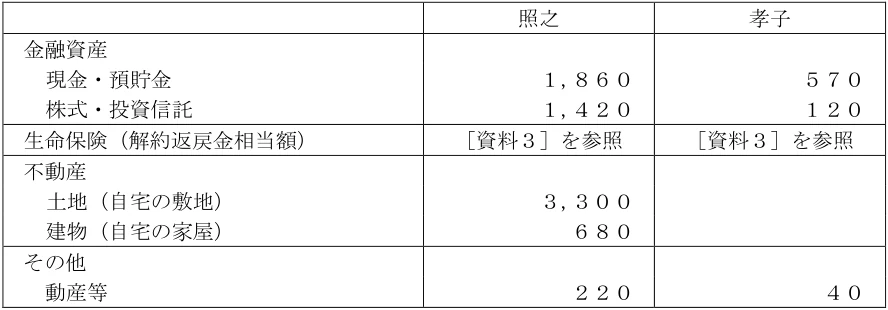
【第10問】下記の(問35)~(問40)について解答しなさい。 <設例> 国内の上場企業に勤務する羽田照之さんは、今後の生活のことなどに関して、FPで税理士でもあ る最上さんに相談をした。なお、下記のデータは2025年1月1日現在のものである。 I.家族構成(同居家族) 氏名 続柄 生年月日 年齢 備考 羽田 照之 本人 1967年 6月27日 57歳 会社員(正社員) 孝子 妻 1968年10月18日 56歳 パートタイマー 理子 長女 2000年 5月11日 24歳 会社員(正社員) 憲一 長男 2004年12月12日 20歳 大学生 II.羽田家の親族関係図 III.羽田家(照之さんと孝子さん)の財産の状況 [資料1:保有資産(時価)] (単位:万円) 照之 孝子 金融資産 現金・預貯金 1,860 株式・投資信託 1,420 生命保険(解約返戻金相当額) [資料3]を参照 [資料3]を参照 不動産 土地(自宅の敷地) 3,300 建物(自宅の家屋) その他 動産等 孝子 理子 憲一 行雄 佳江 由美子 紀夫 和枝 照之 俊子 二郎 裕一 恭子 (すでに死亡) (すでに死亡) (すでに死亡) (すでに死亡)
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. 1,296,000円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【条件】役員ではなく、障害退職でもありません。勤続5年超なので、短期退職手当等の特例も当てはまりません。「退職所得の受給に関する申告書」を提出しているので、源泉徴収額は速算表で計算した所得税額になります。復興特別所得税は考慮しません。 【勤続年数】1990年4月1日から2025年6月30日までで、勤続35年3ヵ月です。1年未満の端数は切り上げるので36年になります。 【退職所得控除額】勤続20年超は、800万円+70万円×(勤続年数−20年)です。800万円+70万円×(36−20)=1,920万円です。 【退職所得の金額】(3,600万円−1,920万円)×1/2=840万円です。1,000円未満の端数はありません。 【所得税額】840万円は、速算表の「6,950,000円から8,999,000円まで」の区分にあたり、税率23%、控除額636,000円です。8,400,000円×23%−636,000円=1,932,000円−636,000円=1,296,000円となり、正解は1です。
各選択肢の理由
1.正しい。勤続36年で退職所得控除額1,920万円、退職所得840万円、840万円×23%−636,000円=1,296,000円。
2.誤り。勤続年数の端数を切り捨てて35年とした場合の金額。控除額800万円+70万円×15=1,850万円、退職所得は(3,600万円−1,850万円)×1/2=875万円、8,750,000円×23%−636,000円=1,376,500円となる。端数は切り上げて36年とするのが正しい。
3.誤り。正しい退職所得840万円に、別の区分の税率20%を掛け、控除額も引かなかった場合の金額(8,400,000円×20%=1,680,000円)。正しくは23%の区分で、控除額636,000円を引く。なお1/2を掛け忘れた場合は、1,680万円×33%−1,536,000円=4,008,000円となり、この肢とは一致しない。
4.誤り。退職所得控除額を20年超の計算式を使わず40万円×36年=1,440万円とした場合の金額。退職所得は(3,600万円−1,440万円)×1/2=1,080万円、10,800,000円×33%−1,536,000円=2,028,000円となる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年1月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。