
2025年5月公表 実技 問13
法令基準日 2024-04-01
問題
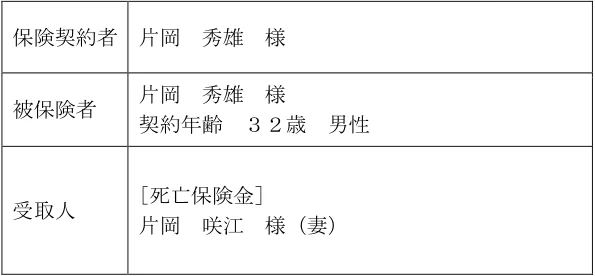
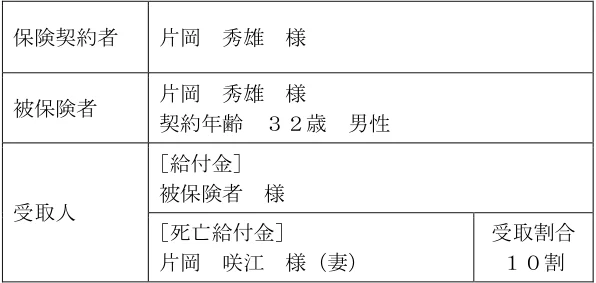
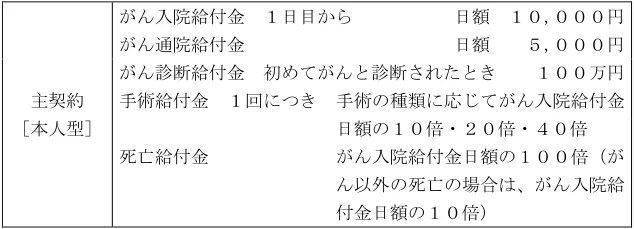
片岡秀雄さんが保険契約者(保険料負担者)および被保険者として加入している下記<資料>の生命保険の保障内容に関する次の記述の空欄(ア)~(ウ)にあてはまる数値を計算しなさい。なお、保険金および給付金の支払事由が生じたときにおいて、特約を含む保険契約は有効に継続しているものとし、秀雄さんはこれまでに<資料>の保険から、保険金・給付金を一度も受け取っていないものとする。また、各々の記述はそれぞれ独立した問題であり、相互に影響を与えないものとする。 <資料1> 無配当定期保険特約付終身保険 保険証券番号△△△-□□□□ 保険契約者 片岡 秀雄 様 ◇契約日(保険期間の始期) 20××年×月×日 ◇主契約の保険期間 終身 ◇主契約の保険料払込期間 30年間 ◇特約の保険期間 10年(80歳まで自動更新) 被保険者 片岡 秀雄 様 契約年齢 32歳 男性 受取人 [死亡保険金] 片岡 咲江 様(妻) ◇ご契約内容 ◇お払い込みいただく合計保険料 終身保険金額(主契約保険金額) 100万円 毎回 ××,×××円 定期保険特約保険金額 2,000万円 三大疾病保障定期保険特約保険金額 500万円 [保険料払込方法] 月払い 災害割増特約保険金額 3,000万円 災害入院特約 入院5日目から 日額 5,000円 疾病入院特約 入院5日目から 日額 5,000円 ※約款所定の手術を受けた場合、手術の種類に応じて入院給付金日額の10 倍・20倍・40倍の手術給付金を支払います。 ※入院給付金の1入院当たりの限度日数は120日、通算限度日数は1,095日です。 ※180日以内に同じ病気で再度入院した場合は1回の入院とみなします。 <資料2> 終身がん保険 保険証券番号△△△-□□□□ 保険契約者 片岡 秀雄 様 ◇契約日(保険期間の始期) 20××年×月×日 ◇主契約の保険期間 終身 ◇主契約の保険料払込期間 終身 被保険者 片岡 秀雄 様 契約年齢 32歳 男性 受取人 [給付金] 被保険者 様 [死亡給付金] 片岡 咲江 様(妻) 受取割合 10割 ◇ご契約内容 ◇お払い込みいただく合計保険料 主契約 [本人型] がん入院給付金 1日目から 日額 10,000円 がん通院給付金 日額 5,000円 がん診断給付金 初めてがんと診断されたとき 100万円 手術給付金 1回につき 手術の種類に応じてがん入院給付金 日額の10倍・20倍・40倍 死亡給付金 がん入院給付金日額の100倍(が ん以外の死亡の場合は、がん入院給 付金日額の10倍) 毎回 ×,×××円 [保険料払込方法] 月払い ・ 秀雄さんが現時点で、肺炎で8日間継続して入院し、退院してから5日後に同じ病気で再度2 日間継続して入院した場合(いずれも手術は受けていない)、保険会社から支払われる保険金・ 給付金の合計は( ア )万円である。 ・ 秀雄さんが現時点で、初めてがん(悪性新生物)と診断され、治療のため24日間継続して入 院し、その間に約款所定の手術(給付倍率40倍)を1回受けた場合、保険会社から支払われ る保険金・給付金の合計は( イ )万円である。 ・ 秀雄さんが現時点で、交通事故で死亡(入院・手術なし)した場合、保険会社から支払われる 保険金・給付金の合計は( ウ )万円である。 ※約款所定の手術は、<資料1>および<資料2>の保険ともに該当するものである。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
(ア)3(万円) (イ)694(万円) (ウ)5,610(万円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
(ア)3万円。肺炎は、がんでも三大疾病でもない。支払対象は資料1の疾病入院特約だけで、資料2のがん保険と三大疾病保障定期保険特約は対象外。1回目の8日入院と、退院5日後の同じ病気による2日入院は、「180日以内に同じ病気で再度入院した場合は1回の入院とみなす」という条件に当たる。このため、通算10日の1入院として扱う。疾病入院特約は「入院5日目から」の支払なので、最初の4日分は支払われない。支払日数は10日−4日=6日。6日×日額5,000円=30,000円=3万円(手術なし)。 (イ)694万円。①三大疾病保障定期保険特約:初めて悪性新生物と診断されたので、特約保険金500万円。②資料1の疾病入院特約:がんによる入院は疾病入院。(24日−4日)×5,000円=100,000円=10万円。③資料1の手術給付金:入院給付金日額5,000円×40倍=200,000円=20万円。資料1の小計は30万円。④資料2のがん診断給付金:初めてがんと診断されたので100万円。⑤資料2のがん入院給付金:1日目から支払われる。24日×10,000円=240,000円=24万円。⑥資料2の手術給付金:10,000円×40倍=400,000円=40万円。資料2の小計は164万円。合計は500万+30万+164万=694万円。災害入院特約は、病気による入院なので対象外。 (ウ)5,610万円。交通事故による死亡で、入院・手術はない。このため、入院特約と手術給付金は対象外。①主契約の終身保険:100万円。②定期保険特約:死亡原因を問わず2,000万円。③三大疾病保障定期保険特約:三大疾病にかからずに死亡した場合でも、死亡保険金として500万円が支払われる。④災害割増特約:不慮の事故による死亡が対象なので3,000万円。⑤資料2のがん保険の死亡給付金:がん以外の死亡なので、がん入院給付金日額10,000円×10倍=100,000円=10万円。合計は100万+2,000万+500万+3,000万+10万=5,610万円。 端数処理はない。すべて万円単位で割り切れる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。