
2025年5月公表 実技 問26
法令基準日 2024-04-01
問題
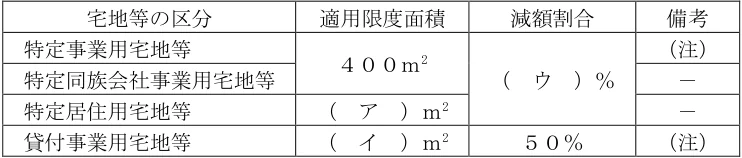
相続税における小規模宅地等の特例に関する下表の空欄(ア)~(ウ)にあてはまる数値の組み合わせとして、最も適切なものはどれか。 宅地等の区分 適用限度面積 減額割合 備考 特定事業用宅地等 400m2 ( ウ )% (注) 特定同族会社事業用宅地等 - 特定居住用宅地等 ( ア )m2 - 貸付事業用宅地等 ( イ )m2 50% (注) (注)一定の要件に該当しない限り、相続開始前3年以内に 新たに(貸付)事業の用に供された宅地等を除く。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. (ア)330 (イ)200 (ウ)80
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
小規模宅地等の特例の標準値として、特定事業用宅地等・特定同族会社事業用宅地等は400m2まで80%減額、特定居住用宅地等は330m2まで80%減額、貸付事業用宅地等は200m2まで50%減額。よって(ア)330(イ)200(ウ)80となる選択肢3が正しい。
各選択肢の理由
1.(ア)300(イ)200(ウ)70は誤り。居住用限度面積は330m2、事業用の減額割合は80%が正しい数値である。
2.(ア)300(イ)240(ウ)80は誤り。居住用限度面積は330m2、貸付事業用限度面積は200m2が正しい。
3.(ア)330(イ)200(ウ)80は全て正しい標準値の組み合わせであり、この選択肢が正解となる。
4.(ア)330(イ)240(ウ)70は誤り。貸付事業用限度面積は200m2、事業用の減額割合は80%が正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。