
2025年5月公表 実技 問9
法令基準日 2024-04-01
問題
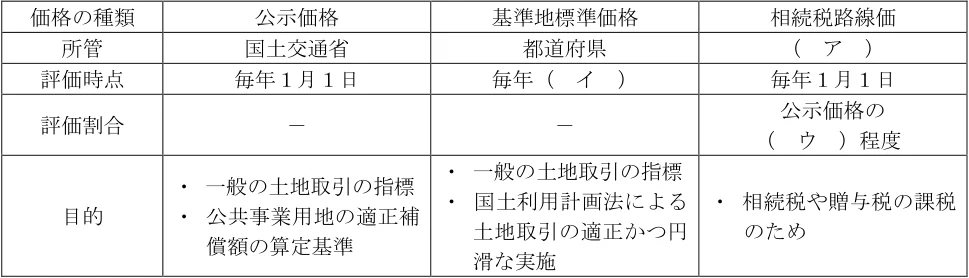
公的な土地評価に関する下表の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 価格の種類 公示価格 基準地標準価格 相続税路線価 所管 国土交通省 都道府県 ( ア ) 評価時点 毎年1月1日 毎年( イ ) 毎年1月1日 評価割合 - - 公示価格の ( ウ )程度 目的 ・ 一般の土地取引の指標 ・ 公共事業用地の適正補 償額の算定基準 ・ 一般の土地取引の指標 ・ 国土利用計画法による 土地取引の適正かつ円 滑な実施 ・ 相続税や贈与税の課税 のため
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
2. (ア)国税庁 (イ)7月1日 (ウ)8割
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
相続税路線価は国税庁が所管し、評価時点は毎年1月1日、評価水準は公示価格の8割程度である。基準地標準価格(都道府県地価調査)の評価時点は毎年7月1日である。したがって(ア)国税庁・(イ)7月1日・(ウ)8割の組み合わせの2が適切。なお「市町村」「7割」は、固定資産税評価額(市町村が評価し、公示価格の7割程度)の特徴で、ひっかけとして使われている。
各選択肢の理由
1.不適切。(ア)国税庁は正しいが、(イ)は4月1日ではなく7月1日、(ウ)は7割ではなく8割であり、2か所が誤り。
2.適切(正解)。(ア)国税庁、(イ)7月1日、(ウ)8割のすべてが正しい。
3.不適切。(ウ)8割は正しいが、(ア)は市町村ではなく国税庁、(イ)は4月1日ではなく7月1日であり、2か所が誤り。
4.不適切。(イ)7月1日は正しいが、(ア)は市町村ではなく国税庁、(ウ)は7割ではなく8割であり、2か所が誤り。市町村・7割は固定資産税評価額の特徴である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2025年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。