
2026年5月公表 実技 問14
法令基準日 公式問題に一律の記載なし
問題
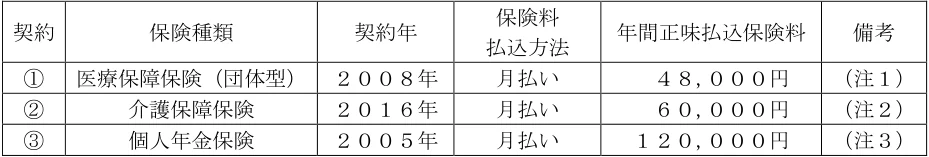
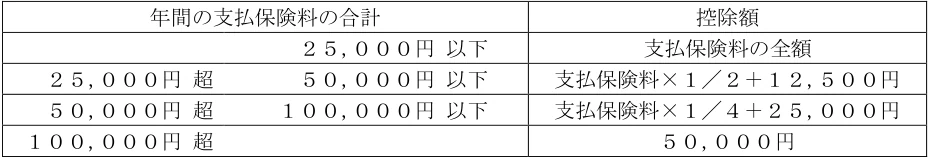
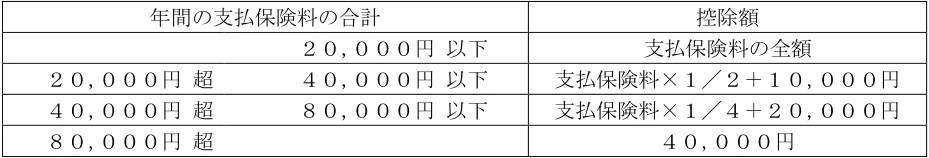
小川さんが当年中に支払った保険料等は、下記<資料>のとおりである。下記<資料>に基づく小川さんの当年分の所得税の計算における生命保険料控除の金額として、正しいものはどれか。なお、いずれの契約も適正に保険料は支払われており、生命保険料控除の対象となる要件を満たしているものとする。また、控除額が最も大きくなる組み合わせを用いるものとし、扶養親族や配当金など記載のない事項については一切考慮しないものとする。 <資料> [小川さんが当年中に支払った保険料] 契約 保険種類 契約年 保険料 払込方法 年間正味払込保険料 備考 1 医療保障保険(団体型) 2008年 月払い 48,000円 (注1) 2 介護保障保険 2016年 月払い 60,000円 (注2) 3 個人年金保険 2005年 月払い 120,000円 (注3) (注1)毎年自動更新する1年契約のものであり特約の付加および死亡保障はない。 (注2)死亡保険金額と介護保険金額が同額である。 (注3)税制適格特約付個人年金保険である。また、当年中に保険料の自動振替貸付制度が適用さ れており、年間正味払込保険料のうち、30,000円は自動振替貸付により充当された金 額である。 [所得税の生命保険料控除の控除額の速算表] (1)2011年12月31日以前に締結した保険契約(旧契約)等に係る控除額 年間の支払保険料の合計 控除額 25,000円 以下 支払保険料の全額 25,000円 超 50,000円 以下 支払保険料×1/2+12,500円 50,000円 超 100,000円 以下 支払保険料×1/4+25,000円 100,000円 超 50,000円 (2)2012年1月1日以後に締結した保険契約(新契約)等に係る控除額 年間の支払保険料の合計 控除額 20,000円 以下 支払保険料の全額 20,000円 超 40,000円 以下 支払保険料×1/2+10,000円 40,000円 超 80,000円 以下 支払保険料×1/4+20,000円 80,000円 超 40,000円 (注)支払保険料とは、その年に支払った金額から、その年に受けた剰余金や割戻金を差し引いた 残りの金額をいう。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. 117,000円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
①の医療保障保険は毎年自動更新する1年契約なので、2012年以後に更新された新契約として扱います。医療保障なので介護医療保険料となり、48,000円×1/4+20,000円=32,000円。②の介護保障保険は死亡保険金額と介護保険金額が同額なので一般の生命保険料(新契約)となり、60,000円×1/4+20,000円=35,000円。③の税制適格個人年金(旧契約)は、自動振替貸付で充当された30,000円も支払保険料に含めるので120,000円となり、控除額は上限の50,000円です。合計は32,000円+35,000円+50,000円=117,000円で、全体の限度額12万円以内に収まります。
各選択肢の理由
1.誤り。①を旧契約の一般生命保険料(36,500円)とし、②と合算して新旧合計の上限40,000円で頭打ちにすると、40,000円+50,000円=90,000円になります。自動更新による新契約扱いと、介護医療保険料の区分を見落とした数値です。
2.誤り。自動振替貸付分の30,000円を除いて個人年金保険料を90,000円とすると90,000円×1/4+25,000円=47,500円になり、32,000円+35,000円+47,500円=114,500円です。振替貸付で充当された額もその年の支払保険料に含まれます。
3.正しい。介護医療32,000円+一般35,000円+個人年金50,000円=117,000円。
4.誤り。①を旧契約の一般(36,500円)、②を介護医療(35,000円)とすると合計121,500円となり、上限の120,000円になります。②は死亡保険金額と介護保険金額が同額なので一般生命保険料に区分され、①は更新後の新契約なので、この組み合わせは成り立ちません。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。