
2026年5月公表 実技 問15
法令基準日 公式問題に一律の記載なし
問題
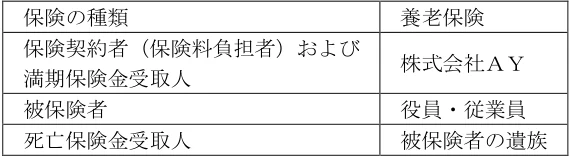
下記<資料>の養老保険のハーフタックスプラン(福利厚生プラン)に関する次の(ア)~(エ)の記述について、適切なものは○、不適切なものは×を選択しなさい。なお、当該法人の役員・従業員の大部分は法人の同族関係者ではない。 <資料> 保険の種類 養老保険 保険契約者(保険料負担者)および 満期保険金受取人 株式会社AY 被保険者 役員・従業員 死亡保険金受取人 被保険者の遺族 (ア)養老保険に入院特約等を付加した場合、株式会社AYが支払った養老保険部分の保険料の2分の1 相当額を福利厚生費として損金の額に算入することはできない。 (イ)課長以上の役職者全員を被保険者とする役職による加入基準を設けた場合、職種等に応じた合理 的な基準により、普遍的に設けられた格差であると認められない。 (ウ)死亡保険金が被保険者の遺族に支払われた場合、株式会社AYは当該契約に係る資産計上額を取 り崩し、同額を損金の額に算入する。 (エ)役員・従業員の2分の1以上が被保険者となれば、株式会社AYが支払った保険料の2分の1相 当額を福利厚生費として損金の額に算入することができる。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
(ア)× (イ)○ (ウ)○ (エ)×
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
満期保険金受取人が法人、死亡保険金受取人が被保険者の遺族である養老保険は、保険料の1/2を資産に計上し、残りの1/2を損金(福利厚生費)に算入できます(法人税基本通達9-3-4(3))。ただし、役員や部課長など特定の使用人だけを被保険者とする場合、その残額は給与として扱われます。対象となる保険料からは特約保険料が除かれているため、特約を付けても主契約部分の1/2損金算入はそのまま使えます。
各選択肢の理由
ア.×。通達9-3-4は主契約の保険料(特約に係る保険料を除く)について定めているため、入院特約等を付加しても養老保険部分の1/2損金算入は妨げられません。
イ.○。課長以上だけを加入させる基準は「部課長その他特定の使用人のみを被保険者」とする場合に当たり、普遍的な加入とは認められません(1/2部分は給与扱い)。
ウ.○。保険事故(死亡)で契約が終了すれば、それまで資産計上していた保険料積立金を取り崩して損金に算入します。法人は死亡保険金を受け取らないので、益金は発生しません。
エ.×。「2分の1以上加入すればよい」という基準はなく、原則として全員を加入させる普遍的加入が求められます。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。