
2026年5月公表 実技 問16
法令基準日 公式問題に一律の記載なし
問題
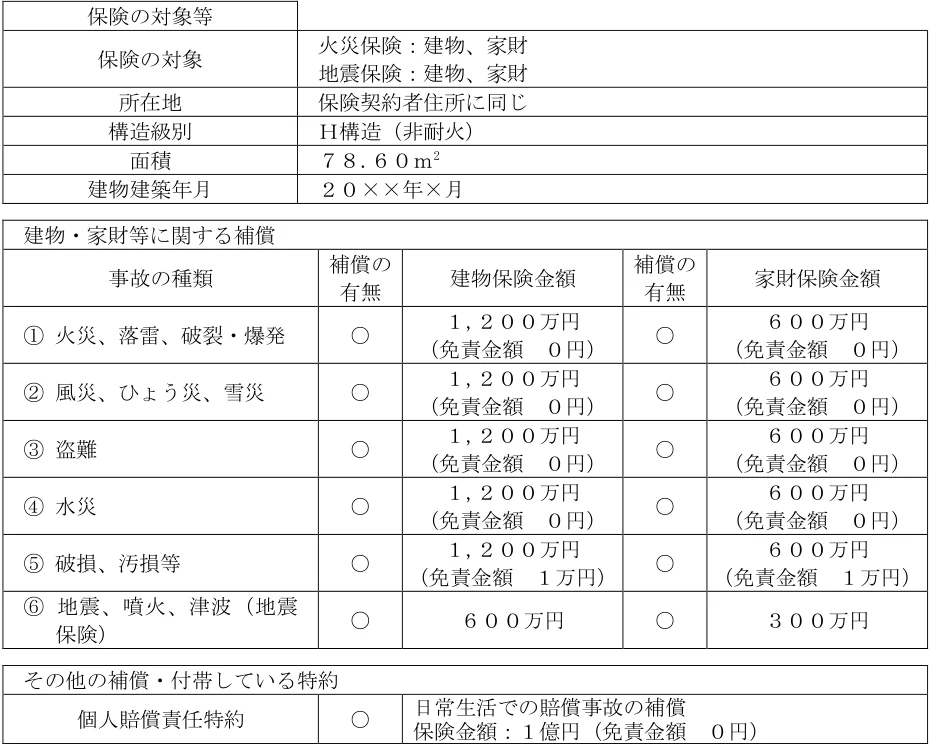
下記<資料>に基づき、真野さんが契約している火災保険に関する次の記述のうち、最も不適切なものはどれか。なお、超過保険や一部保険には該当せず、保険契約は有効に継続しているものとする。また、記載のない事項については一切考慮しないものとする。 <資料> 火災保険証券 保険契約者 記名被保険者 住所 ×××× ×-×× 氏名 真野 大輔 様 保険契約者に同じ 証券番号 ××-××××× 火災保険期間 20××年×月×日 午後×時から 20××年×月×日 午後×時まで 5年間 火災保険料 ××,×××円 地震保険料 ××,×××円 保険料払込方法 年払い 地震保険期間 20××年×月×日から5年間 保険の対象等 保険の対象 火災保険:建物、家財 地震保険:建物、家財 所在地 保険契約者住所に同じ 構造級別 H構造(非耐火) 面積 78.60m2 建物建築年月 20××年×月 建物・家財等に関する補償 事故の種類 補償の 有無 建物保険金額 補償の 有無 家財保険金額 1 火災、落雷、破裂・爆発 ○ 1,200万円 (免責金額 0円) ○ 600万円 (免責金額 0円) 2 風災、ひょう災、雪災 ○ 1,200万円 (免責金額 0円) ○ 600万円 (免責金額 0円) 3 盗難 ○ 1,200万円 (免責金額 0円) ○ 600万円 (免責金額 0円) 4 水災 ○ 1,200万円 (免責金額 0円) ○ 600万円 (免責金額 0円) 5 破損、汚損等 ○ 1,200万円 (免責金額 1万円) ○ 600万円 (免責金額 1万円) 6 地震、噴火、津波(地震 保険) 〇 600万円 ○ 300万円 その他の補償・付帯している特約 個人賠償責任特約 ○ 日常生活での賠償事故の補償 保険金額:1億円(免責金額 0円) ※「補償の有無」について、○は有、×は無を示すものとする。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1. 噴火により、建物と家財が全損となった場合でも、補償の対象とならない。
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
証券の⑥で地震・噴火・津波が地震保険(建物600万円・家財300万円)の補償対象として○になっているので、噴火による全損は地震保険から補償されます。したがって「補償の対象とならない」とする選択肢1が最も不適切です。その他の選択肢は、個人賠償責任特約・家財の範囲・風災補償に照らしてすべて適切です。
各選択肢の理由
1.不適切(正答)。噴火は地震保険の担保危険です。全損であれば地震保険金額の100%(建物600万円+家財300万円=900万円)が支払われます。
2.適切。飼い犬が他人にケガをさせた場合の法律上の賠償責任は、日常生活の賠償事故として個人賠償責任特約(1億円・免責0円)の対象です。
3.適切。自動車(自動車損害保険の対象物)は火災保険の家財に含まれないため、家財としての補償は受けられません。
4.適切。突風は②風災にあたり、免責0円なので全損時には建物1,200万円+家財600万円=1,800万円が支払われます。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。