
2026年5月公表 実技 問21
法令基準日 公式問題に一律の記載なし
問題
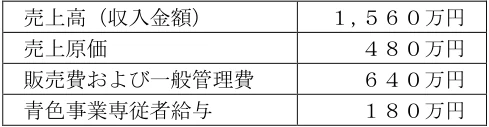
個人事業主として飲食業を営む大野さん(青色申告者)の当年分の飲食業の財務データが下記<資料>のとおりである場合、大野さんの当年分の所得税における事業所得の金額を計算しなさい。なお、解答に当たっては、解答欄に記載されている単位に従うこと。 <資料> 売上高(収入金額) 1,560万円 売上原価 480万円 販売費および一般管理費 640万円 青色事業専従者給与 180万円 ※青色事業専従者給与は大野さんの妻に対して支払われたものであり、この金額は販売費および一般管 理費に含まれていない。 ※大野さんは、青色申告特別控除10万円の適用を受けるものとする。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
250(万円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
事業所得の金額は「総収入金額-必要経費-青色申告特別控除額」で求める。青色事業専従者給与は届出に基づき必要経費に算入でき、資料の注記により販売費および一般管理費には含まれていないので別途差し引く。1,560万円-480万円(売上原価)-640万円(販売費および一般管理費)-180万円(青色事業専従者給与)=260万円、ここから青色申告特別控除10万円を差し引き、260万円-10万円=250万円となる。
各選択肢の理由
解法.必要経費=480万円+640万円+180万円=1,300万円。控除前所得=1,560万円-1,300万円=260万円。事業所得=260万円-10万円=250万円。専従者給与を販管費に含まれているものとして二重計上を避けて差し引かない(→430万円)、または特別控除を失念する(→260万円)誤りに注意。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。