
2026年5月公表 実技 問35
法令基準日 公式問題に一律の記載なし
問題
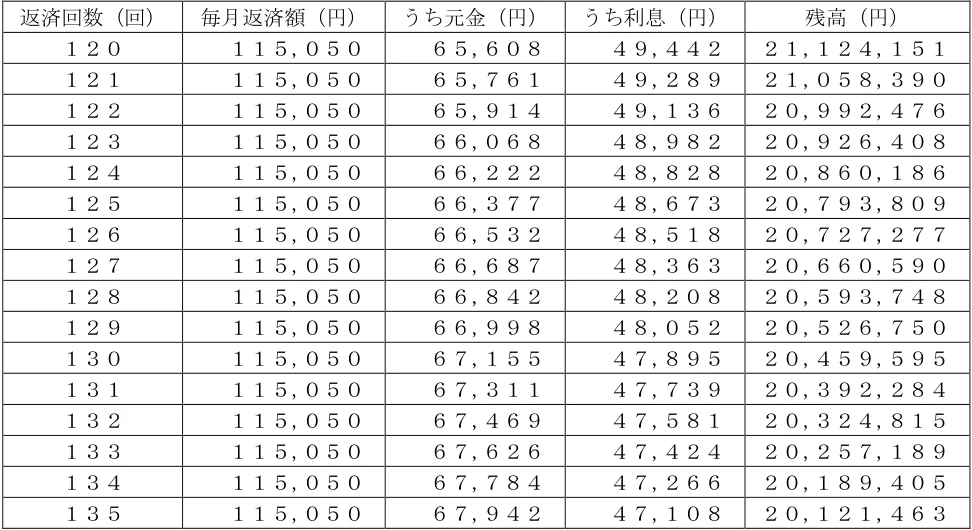
湯川さんは、現在居住している自宅の住宅ローン(全期間固定金利、返済期間30年、元利均等返済、ボーナス返済なし)の繰上げ返済を検討している。湯川さんが住宅ローンを120回返済後に、80万円以内で期間短縮型の繰上げ返済をする場合、この繰上げ返済により短縮される返済期間として、正しいものはどれか。なお、計算に当たっては、下記<資料>を使用し、繰上げ返済額は80万円を超えない範囲での最大額とすること。また、繰上げ返済に伴う手数料等は考慮しないものとする。 <資料:湯川さんの住宅ローンの償還予定表の一部> 返済回数(回) 毎月返済額(円) うち元金(円) うち利息(円) 残高(円) 120 115,050 65,608 49,442 21,124,151 121 115,050 65,761 49,289 21,058,390 122 115,050 65,914 49,136 20,992,476 123 115,050 66,068 48,982 20,926,408 124 115,050 66,222 48,828 20,860,186 125 115,050 66,377 48,673 20,793,809 126 115,050 66,532 48,518 20,727,277 127 115,050 66,687 48,363 20,660,590 128 115,050 66,842 48,208 20,593,748 129 115,050 66,998 48,052 20,526,750 130 115,050 67,155 47,895 20,459,595 131 115,050 67,311 47,739 20,392,284 132 115,050 67,469 47,581 20,324,815 133 115,050 67,626 47,424 20,257,189 134 115,050 67,784 47,266 20,189,405 135 115,050 67,942 47,108 20,121,463
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
2. 1年0ヵ月
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
期間短縮型の繰上げ返済では、繰上げ返済額が121回目以降の各回の元金部分に充当され、その回数分の返済が不要になる(充当された回の利息は支払わずに済む)。121回目から元金を累計すると、132回目までの12回分で65,761+65,914+…+67,469=799,336円となり、133回目の67,626円を加えると866,962円で80万円を超える。これは120回目残高21,124,151円-132回目残高20,324,815円=799,336円とも一致するので、繰上げ返済額は799,336円、短縮される期間は12ヵ月=1年0ヵ月である。
各選択肢の理由
1.不適切。6ヵ月分(121〜126回目)の元金累計は120回目残高21,124,151円-126回目残高20,727,277円=396,874円にとどまり、80万円以内でさらに6回分の元金を充当できる。
2.適切(正解)。121〜132回目の元金累計は799,336円で80万円以内に収まり、133回目まで含めると866,962円となって80万円を超えるため、短縮期間は12ヵ月=1年0ヵ月となる。
3.不適切。1年1ヵ月(13回分)の元金累計は21,124,151円-20,257,189円=866,962円で、上限の80万円を超える。
4.不適切。1年2ヵ月(14回分)の元金累計は21,124,151円-20,189,405円=934,746円となり、上限の80万円を大きく超える。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。