
2026年5月公表 実技 問6
法令基準日 公式問題に一律の記載なし
問題
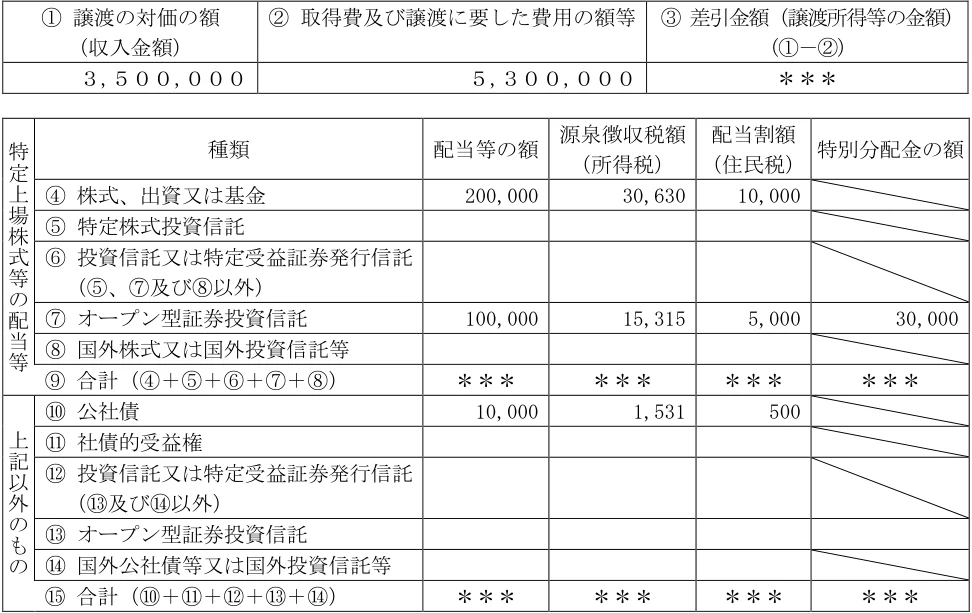
露木さんが取引をしている国内の証券会社から送付された当年分の特定口座年間取引報告書(抜粋)が下記<資料>のとおりである場合、翌年に繰り越すことのできる上場株式等の譲渡損失の金額(上限)を計算しなさい。なお、露木さんはこの他に有価証券取引は行っておらず、前年以前から繰り越された上場株式等の譲渡損失はないものとする。また、解答に当たっては、解答欄に記載されている単位に従うこと。 <資料> (単位:円) 1 譲渡の対価の額 (収入金額) 2 取得費及び譲渡に要した費用の額等 3 差引金額(譲渡所得等の金額) (1-2) 3,500,000 5,300,000 *** 特 定 上 場 株 式 等 の 配 当 等 種類 配当等の額 源泉徴収税額 (所得税) 配当割額 (住民税) 特別分配金の額 4 株式、出資又は基金 200,000 30,630 10,000 5 特定株式投資信託 6 投資信託又は特定受益証券発行信託 (5、7及び8以外) 7 オープン型証券投資信託 100,000 15,315 5,000 30,000 8 国外株式又は国外投資信託等 9 合計(4+5+6+7+8) *** *** *** *** 上 記 以 外 の も の 10 公社債 10,000 1,531 500 11 社債的受益権 12 投資信託又は特定受益証券発行信託 (13及び14以外) 13 オープン型証券投資信託 14 国外公社債等又は国外投資信託等 15 合計(10+11+12+13+14) *** *** *** *** ※問題作成の都合上、一部を「***」にしてある。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1,490,000 (円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
譲渡損益は ①3,500,000円 − ②5,300,000円 = −1,800,000円の損失である。源泉徴収選択口座では、この損失と同じ口座内の上場株式等の配当等および特定公社債等の利子が損益通算される。通算の対象は ④株式200,000円 + ⑦オープン型証券投資信託100,000円 + ⑩公社債10,000円 = 310,000円である。⑦の特別分配金30,000円は元本払戻金で非課税のため「配当等の額」には含まれず、通算の対象にならない。翌年へ繰り越せる損失は 1,800,000円 − 310,000円 = 1,490,000円となる。
各選択肢の理由
解法.(1)③差引金額=3,500,000円−5,300,000円=−1,800,000円。(2)通算対象の配当等=200,000円+100,000円+10,000円=310,000円(非課税の特別分配金30,000円は除く)。(3)繰越損失=1,800,000円−310,000円=1,490,000円。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。