
2026年5月公表 実技 問19
法令基準日 2025-04-01
問題
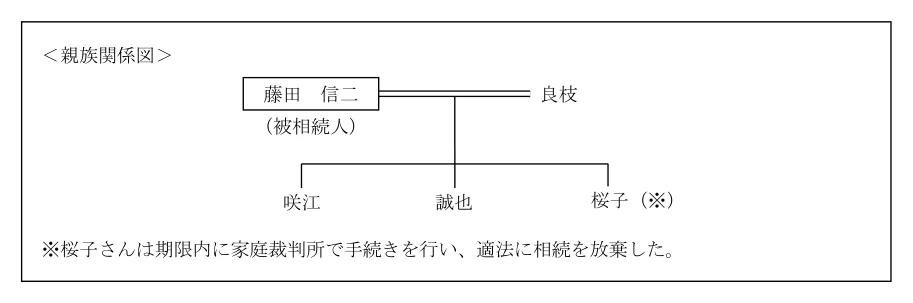
藤田信二さん(被相続人)の<親族関係図>が下記のとおりである場合、相続税の計算における遺産 に係る基礎控除額として、正しいものはどれか。 <親族関係図> ※桜子さんは期限内に家庭裁判所で手続きを行い、適法に相続を放棄した。
表や系図は公式問題のレイアウトで確認できます。横長の表は左右に動かし、タップで原寸表示できます。
- 1.4,800万円
- 2.5,000万円
- 3.5,400万円
公式模範解答を見る
3. 5,400万円
相続税の遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」です。法定相続人の数は、相続の放棄がなかったものとして数えます。法定相続人は、妻の良枝さん、子の咲江さん・誠也さん・桜子さん(放棄者も含める)の4人です。基礎控除額は3,000万+600万×4=5,400万円になります。
1. 誤り
誤り。4,800万円は、相続を放棄した桜子さんを除いて法定相続人を3人として計算した額(3,000万+600万×3)。基礎控除の計算では放棄者も人数に含める。
2. 誤り
誤り。5,000万円は、法定相続人4人を前提とした正しい算式(3,000万+600万×4)の結果と一致しない。
3. 正解
正しい。放棄者を含む法定相続人4人で、3,000万+600万×4=5,400万円。
正答番号は日本FP協会の公式模範解答と照合しています。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2026年5月公表。改行・空白を整え、原典ページの画像を併記。