
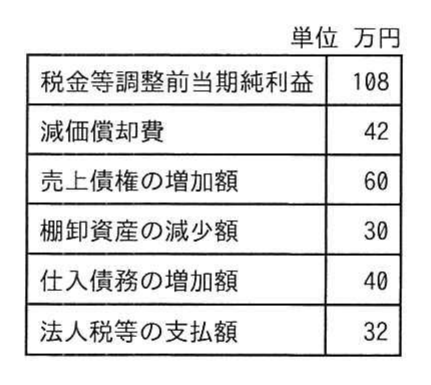
営業活動によるキャッシュフローは、税引前当期純利益に非資金費用を加え、運転資本の増減と法人税等の支払を調整して求めます。
令和6年度 春期 ITストラテジスト 午前II 問20
難度
標準
キャッシュフロー計算書における、営業活動によるキャッシュフローは何万円か。
選択肢
解説
結論 → 詳細 → 補足 の 3 層構成
展開閉じる
解説
結論 → 詳細 → 補足 の 3 層構成
詳細Layer 2展開閉じる
108+減価償却費42−売上債権増加60+棚卸資産減少30+仕入債務増加40−法人税等支払32=128万円となるので、ウが正解です。売上債権の増加は未回収分として減算し、棚卸資産の減少と仕入債務の増加は加算します。
各選択肢の解説
- ア
44
誤りです。44万円は、減価償却費42万円を足さずに引いた場合の値です(108−42−60+30+40−32=44)。減価償却費は利益を計算するときに費用として引かれていますが、現金は出ていません。そのため、営業キャッシュフローを求めるときは税金等調整前当期純利益に足し戻します。
- イ
104
誤りです。104万円は、運転資本などの調整で符号を取り違えた場合の値です。たとえば減価償却費を引き、売上債権の増加60万円を足し、棚卸資産の減少30万円を引くと、108−42+60−30+40−32=104になります。正しくは、売上債権の増加は現金が回収されていないので減算し、棚卸資産の減少は現金化されたので加算します。
- ウ
128
正しいです。税金等調整前当期純利益108万円から始めて、次のように調整します。減価償却費42万円を加算、売上債権の増加60万円を減算、棚卸資産の減少30万円を加算、仕入債務の増加40万円を加算し、最後に法人税等の支払額32万円を減算します。108+42−60+30+40−32=128万円です。
- エ
188
誤りです。188万円は、売上債権の増加額60万円を差し引かなかった場合の値です(108+42+30+40−32=188)。売上債権が増えたということは、売上には計上したものの現金はまだ回収していないということです。間接法ではこの増加額を利益から減算しなければなりません。
この解説は?
分野「情報戦略」の学習ポイント
この問題の理解を「分野全体の力」に広げるための足がかり
- 何が問われるか
- 本問の分野で問われる代表的な知識・用語の整理。
- 学習の進め方
- 正解/誤答の選択肢ごとに「なぜ正しい / なぜ違うのか」を1行ずつ言語化すると定着する。
AI コパイロット
この問題を AI と深掘りする
用語解説・選択肢分析・類題生成をその場で対話。クイズモードでは解答→解説がゼロ遷移。
関連する問題
情報戦略 の他の問題
- ITストラテジスト2009年度 秋期 午前II 問4BI(Business Intelligence)を説明したものはどれか。
- ITストラテジスト2009年度 秋期 午前II 問9特定顧客、特定製品のセグメントに資源を集中し、専門化を図る戦略はどれか。
- ITストラテジスト2009年度 秋期 午前II 問10企業戦略におけるマネジメントバイアウト(MBO)に該当する行為はどれか。
- ITストラテジスト2009年度 秋期 午前II 問11売り手側でのマーケティング要素 4P は、買い手側での要素 4C に対応するという考え方がある。4Pの一つであるプロモーションに対応する 4Cの構成要素はどれか。
- ITストラテジスト2009年度 秋期 午前II 問12大量生産・大量販売のメリットを生かしつつ、きめ細かな仕様・機能の取込みなどによって、個々の顧客の好みに応じられる製品やサービスを提供しようとするものはどれか。
他年度の「情報戦略」問題
ITストラテジスト の同じ分野を年度をまたいで演習する
- 令和7年度 春期ITストラテジスト 午前II 問1多数の被験者の検診データから、説明変数である年齢,飲酒の頻度及び喫煙本数が、目的変数であるガンの発症の有無に及ぼす影響を統計的に分析した上で、ある人の年齢,飲酒の頻度及び喫煙本数から、その人のガンの発症確率を推定するモデルを構築した。このとき用いられる分析手法はどれか。 | 年…
- 令和5年度 春期ITストラテジスト 午前II 問1SCOR (Supply Chain Operations Reference model) で定義している SCM に関する実行プロセスのうち、自社にとってのSource に当たるものはどれか。
- 令和4年度 春期ITストラテジスト 午前II 問1官民データ活用推進基本法などに基づいて進められているオープンデータバイデザ インに関して、行政機関における取組の記述として、適切なものはどれか。
- 令和3年度 春期ITストラテジスト 午前II 問1経済産業省が策定した“「DX 推進指標」とそのガイダンス”における DX 推進指標の説明はどれか。
- 2011年度 秋期ITストラテジスト 午前II 問1経済産業省が策定した“IT経営力指標”の説明はどれか。
ITストラテジスト の学習ガイド
ITストラテジスト 戦略思考で合格する方法|論文テーマ・業界分析・CIO視点の磨き方
ITストラテジスト(ST)試験の合格に必要な「戦略思考」の鍛え方を解説。午後II論文でCIO・ITコンサルとしての視点を示す方法、頻出テーマ(DX戦略・デジタル投資評価)の攻略法を紹介します。
ITストラテジスト試験 出題傾向の最新分析【2026年最新】|増えた論点・捨て論点
ITストラテジスト試験の直近2年の出題傾向を分析し、増加している新論点・減少している論点・捨てて良い論点を整理。学習計画の優先度付けに活用できます。
ITストラテジスト試験 過去問の解き方完全ガイド|AI解説で時短する5ステップ
ITストラテジスト試験の過去問を効率的に回すための5ステップを紹介。AIコパイロットを使った時短解説の取り方、復習タイミング、選択肢分析の手順までまとめました。
ITストラテジスト試験 頻出論点トップ10と押さえ方|過去5年分の傾向分析
ITストラテジスト試験の過去5年分の出題傾向から、合格に直結する頻出論点トップ10を抽出。各論点ごとの出題形式と効率的な押さえ方をまとめました。