
2024年5月試験 実技 問10
法令基準日 2023-10-01
問題
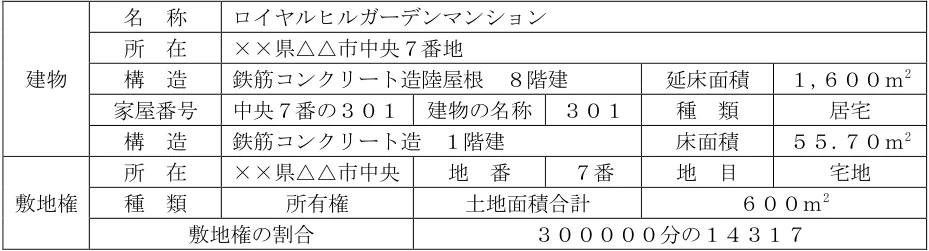
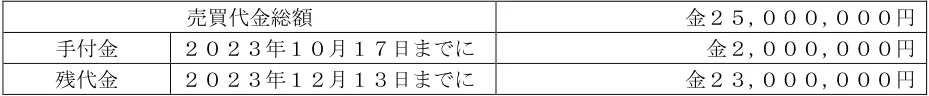
安西さんは、宅地建物取引業者KR社の媒介により、売主である井上さんから中古マンションを購入した。下記<資料>は、購入時に交わした売買契約書の一部である。次の(ア)~(エ)の記述について、適切なものには○、不適切なものには×を解答欄に記入しなさい。なお、記載のない事項については一切考慮しないものとする。 <資料> 区分所有建物売買契約書 売主:井上一郎と買主:安西典子は、以下の内容で2023年10月17日付売買契約を締結した。 売買の目的物の表示(登記簿の記録による) 建物 名 称 ロイヤルヒルガーデンマンション 所 在 ××県△△市中央7番地 構 造 鉄筋コンクリート造陸屋根 8階建 延床面積 1,600m2 家屋番号 中央7番の301 建物の名称 301 種 類 居宅 構 造 鉄筋コンクリート造 1階建 床面積 55.70m2 敷地権 所 在 ××県△△市中央 地 番 7番 地 目 宅地 種 類 所有権 土地面積合計 600m2 敷地権の割合 300000分の14317 売買代金、手付金の額および支払日 売買代金総額 金25,000,000円 手付金 2023年10月17日までに 金2,000,000円 残代金 2023年12月13日までに 金23,000,000円 その他約定事項 所有権移転・引渡し・登記手続きの日 2023年12月13日 (ア)この不動産売買契約書について、契約金額にかかわらず、一律に定められた金額の印紙税を納め る必要がある。 (イ)民法の規定によれば、井上さんが、安西さんから解約手付としての手付金200万円を受領後、 安西さんが契約の履行に着手するまでに手付金200万円を返還した場合、この売買契約を解約 することができる。 (ウ)2023年度分の固定資産税は、原則として、安西さんに納税義務がある。 (エ)安西さんへの売買契約書の交付は、宅地建物取引業者KR社の宅地建物取引士が行わなければな らない。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
(ア)× (イ)× (ウ)× (エ)×
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
(ア)印紙税は契約金額に応じた階級別税率で一律ではない、×。(イ)手付解除は買主なら手付放棄、売主なら倍額償還が必要、同額返還のみでは解除不可、×。(ウ)固定資産税は1月1日時点の登記名義人(売主井上さん)に納税義務、安西さんではない、×。(エ)37条書面交付は宅建士でなくてもよく、記名のみ宅建士の義務、×。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。