
2024年5月試験 実技 問12
法令基準日 2023-10-01
問題
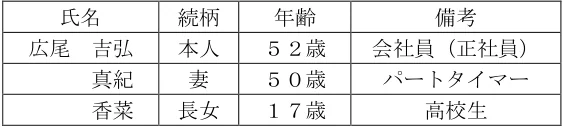
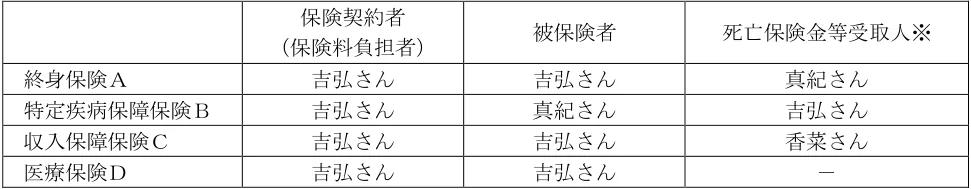
広尾吉弘さんが契約している下記<資料>の生命保険に関する次の(ア)~(エ)の記述について、適切なものには○、不適切なものには×を解答欄に記入しなさい。なお、吉弘さんの家族構成は以下のとおりであり、課税対象となる保険金はいずれも基礎控除額を超えているものとする。 <吉弘さんの家族構成> 氏名 続柄 年齢 備考 広尾 吉弘 本人 52歳 会社員(正社員) 真紀 妻 50歳 パートタイマー 香菜 長女 17歳 高校生 <資料:吉弘さんが契約している生命保険契約の一覧> 保険契約者 (保険料負担者) 被保険者 死亡保険金等受取人※ 終身保険A 吉弘さん 吉弘さん 真紀さん 特定疾病保障保険B 吉弘さん 真紀さん 吉弘さん 収入保障保険C 吉弘さん 吉弘さん 香菜さん 医療保険D 吉弘さん 吉弘さん - ※収入保障保険Cにおける死亡保険金等受取人とは、被保険者の死亡時に年金形式で受け取ることがで きる収入保障年金の受取人をいうものとする。 (ア)終身保険Aから真紀さんが受け取る死亡保険金は、相続税の課税対象となる。 (イ)特定疾病保障保険Bから吉弘さんが受け取る死亡保険金は、相続税の課税対象となる。 (ウ)収入保障保険Cから香菜さんが受け取る収入保障年金は、吉弘さんの死亡時に年金受給権として 相続税の課税対象となり、2年目以降に受け取る収入保障年金は非課税部分と課税部分に分かれ、 課税部分は所得税(雑所得)および住民税の課税対象となる。 (エ)医療保険Dから吉弘さんが受け取る入院給付金・手術給付金は、所得税(一時所得)および住民 税の課税対象となる。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
(ア)○ (イ)× (ウ)○ (エ)×
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
(ア)契約者=被保険者=吉弘、受取人真紀は相続人でみなし相続財産→相続税課税、○。(イ)契約者=受取人=吉弘、被保険者真紀は別人→本人受取で一時所得課税、相続税でなく×。(ウ)契約者=被保険者=吉弘の年金型は年金受給権が相続税課税、2年目以降は非課税・課税部分に按分し課税部分は雑所得、○。(エ)入院・手術給付金は身体傷害の給付で非課税、一時所得課税は誤り×。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。