
2024年5月試験 実技 問15
法令基準日 2023-10-01
問題
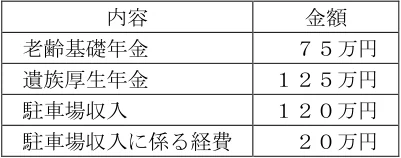
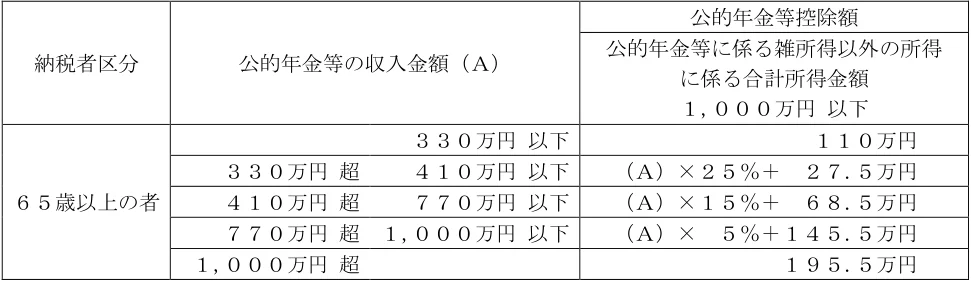
伊丹さん(66歳)の2023年分の収入および経費は以下のとおりである。伊丹さんの2023年分の所得税における総所得金額を計算しなさい。なお、記載のない事項については一切考慮しないものとし、総所得金額が最も少なくなるように計算すること。また、解答に当たっては、解答用紙に記載されている単位に従うこと。 <収入および経費> 内容 金額 老齢基礎年金 75万円 遺族厚生年金 125万円 駐車場収入 120万円 駐車場収入に係る経費 20万円 ※伊丹さんは、駐車場経営を始めた2020年から青色申告者となっており、帳簿書類の備え付け等に より、10万円の青色申告特別控除の適用を受けるための要件は満たしている。なお、この駐車場経 営は、事業的規模に該当しない。 <公的年金等控除額の速算表> 納税者区分 公的年金等の収入金額(A) 公的年金等控除額 公的年金等に係る雑所得以外の所得 に係る合計所得金額 1,000万円 以下 65歳以上の者 330万円 以下 110万円 330万円 超 410万円 以下 (A)×25%+ 27.5万円 410万円 超 770万円 以下 (A)×15%+ 68.5万円 770万円 超 1,000万円 以下 (A)× 5%+145.5万円 1,000万円 超 195.5万円
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
90(万円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
遺族厚生年金125万円は非課税で算入しない。老齢基礎年金75万円は公的年金等控除110万円(65歳以上・収入330万円以下)を控除すると0円(マイナス不可)。駐車場収入は不動産所得として120万円-経費20万円-青色申告特別控除10万円=90万円。総所得金額=0+90=90万円。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。