
2024年5月試験 実技 問16
法令基準日 2023-10-01
問題
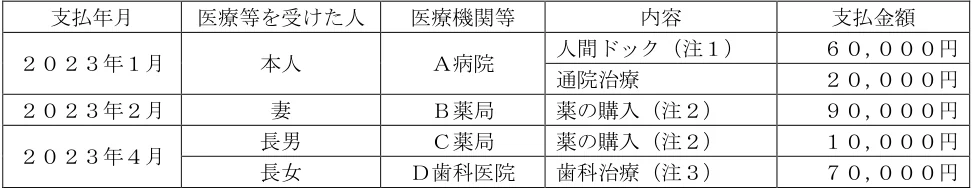
会社員の関根さんが2023年中に支払った医療費等が下記<資料>のとおりである場合、関根さんの2023年分の所得税の確定申告における医療費控除の金額として、正しいものはどれか。なお、関根さんの2023年分の所得は給与所得850万円のみであり、関根さんは妻、長女および長男と生計を一にしているが、長男は大学進学のため、別居している。また、保険金等により補てんされる金額はないものとし、その年分の医療費控除の金額が最も多くなるように計算するものとする。 <資料> 支払年月 医療等を受けた人 医療機関等 内容 支払金額 2023年1月 本人 A病院 人間ドック(注1) 60,000円 通院治療 20,000円 2023年2月 妻 B薬局 薬の購入(注2) 90,000円 2023年4月 長男 C薬局 薬の購入(注2) 10,000円 長女 D歯科医院 歯科治療(注3) 70,000円 (注1)関根さんは人間ドックにより重大な疾病が発見されたため、引き続き通院をして治療を行った。 (注2)特定一般医薬品(スイッチOTC医薬品)に該当するものである。 (注3)歯科治療は健康保険適用の治療である。 (注4)関根さんは、2023年中に健康の保持増進および疾病の予防への取組みとして一定の取組み を行っており、セルフメディケーション税制の適用要件を満たしている。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. 150,000円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
医療費控除とセルフメディケーション税制は、どちらか一方しか選べません。両方で計算し、控除額が多い方を採用します。 【通常の医療費控除】 ・人間ドック60,000円:人間ドックの費用は、原則として医療費控除の対象外です。ただし、重大な疾病が見つかり、引き続き治療を受けた場合は対象になります。本問はこの場合に当たるため、算入できます。 ・通院治療20,000円:本人の治療費なので対象です。 ・妻の薬90,000円、長男の薬10,000円:スイッチOTC医薬品も、治療のための医薬品として医療費控除の対象です。長男は別居していますが、設問に「生計を一にしている」とあるため、長男の医療費も含めます。 ・長女の歯科治療70,000円:健康保険が適用される治療なので対象です。 医療費の合計は、60,000+20,000+90,000+10,000+70,000=250,000円です。 足切り額は「10万円」と「総所得金額等×5%」のいずれか低い方です。850万円×5%=42.5万円のため、低い方の10万円を使います。 医療費控除額は、250,000円−100,000円=150,000円です。 【セルフメディケーション税制】 対象はスイッチOTC医薬品の購入費だけです。90,000+10,000=100,000円から12,000円を差し引き、控除額は88,000円です。 150,000円の方が88,000円より多いため、通常の医療費控除を選びます。控除額は150,000円です。端数処理は必要ありません。
各選択肢の理由
1.誤り。88,000円は、セルフメディケーション税制で計算した額です(スイッチOTC医薬品100,000円−12,000円)。通常の医療費控除の150,000円より少ないため、最も有利な額ではありません。
2.誤り。100,000円は、スイッチOTC医薬品の購入額合計(90,000+10,000円)と同じ数値です。セルフメディケーション税制の12,000円を差し引いていない額に当たります。また、通常の医療費控除として正しく計算すると150,000円になります。どちらの計算方法でも100,000円にはなりません。
3.正しい。医療費の合計250,000円(人間ドック・通院・スイッチOTC医薬品・歯科治療)から足切り額100,000円を差し引くと、150,000円です。この額はセルフメディケーション税制の88,000円より多く、最も有利です。
4.誤り。250,000円は医療費の合計額です。足切り額100,000円を差し引いていません。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。