
2024年5月試験 実技 問17
法令基準日 2023-10-01
問題
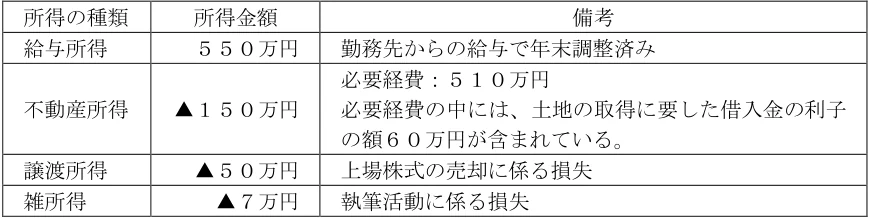
会社員の北村さんの2023年分の所得等が下記<資料>のとおりである場合、北村さんが2023年分の所得税の確定申告を行う際に、給与所得と損益通算できる損失に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については一切考慮しないものとし、▲が付された所得の金額は、その所得に損失が発生していることを意味するものとする。 <資料> 所得の種類 所得金額 備考 給与所得 550万円 勤務先からの給与で年末調整済み 不動産所得 ▲150万円 必要経費:510万円 必要経費の中には、土地の取得に要した借入金の利子 の額60万円が含まれている。 譲渡所得 ▲50万円 上場株式の売却に係る損失 雑所得 ▲7万円 執筆活動に係る損失
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
2. 不動産所得▲90万円が控除できる。
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
不動産所得の損失150万円のうち、土地取得に係る借入金利子60万円は損益通算の対象外のため、控除可能額は90万円。上場株式譲渡損失は申告分離課税のため給与所得と通算不可、雑所得の損失も損益通算の対象外。
各選択肢の理由
1.不動産所得の損失150万円全額としているが、土地取得の借入金利子60万円分は対象外のため誤り。
2.土地取得に係る借入金利子60万円を除いた90万円が損益通算可能な不動産所得の損失であり正しい。
3.雑所得の損失は損益通算の対象(不動産・事業・山林・譲渡所得のみ)外のため誤り。
4.上場株式の譲渡損失は申告分離課税のため給与所得等と損益通算できないため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。