
2024年5月試験 実技 問21
法令基準日 2023-10-01
問題
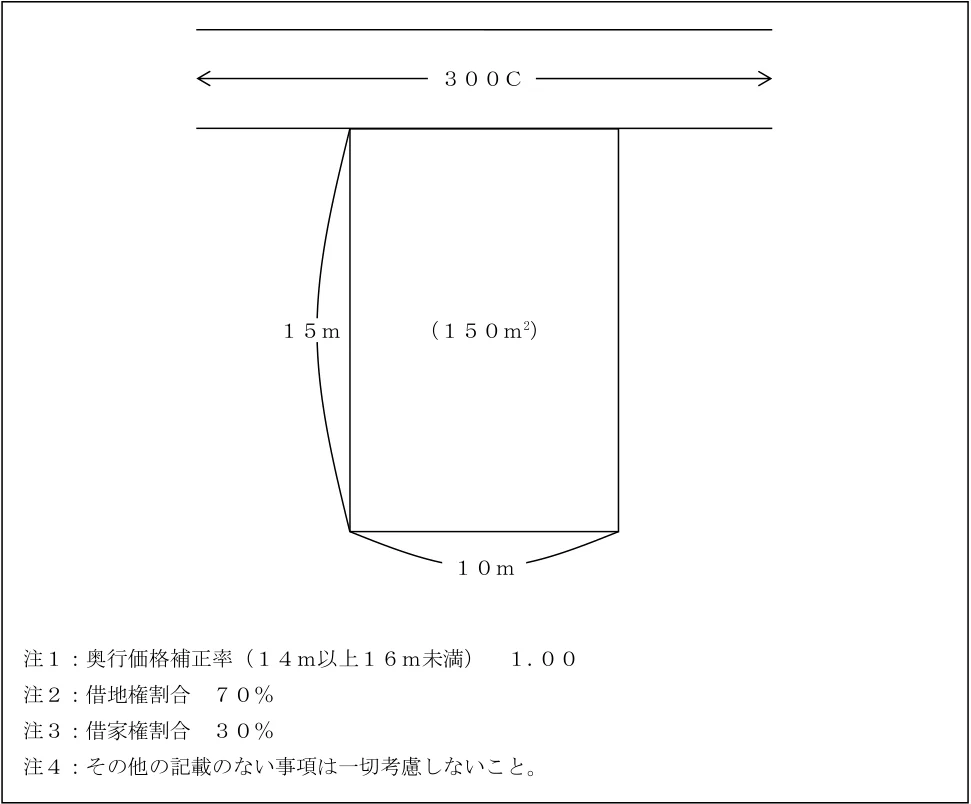
下記<資料>の土地に係る路線価方式による普通借地権の相続税評価額の計算式として、正しいものはどれか。 <資料> 注1:奥行価格補正率(14m以上16m未満) 1.00 注2:借地権割合 70% 注3:借家権割合 30% 注4:その他の記載のない事項は一切考慮しないこと。 (150m2) 15m 10m 300C
1.300千円×1.00×150m2
2.300千円×1.00×150m2×70%
3.300千円×1.00×150m2×(1-70%)
4.300千円×1.00×150m2×(1-70%×30%×100%)
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
2. 300千円×1.00×150m2×70%
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
普通借地権の相続税評価額=自用地評価額×借地権割合。自用地評価額は路線価300千円×奥行価格補正率1.00×地積150m²。これに借地権割合70%を乗じ、300千円×1.00×150m²×70%となる。
各選択肢の理由
1.誤り。借地権割合70%を乗じておらず、自用地(土地所有者本人の土地)の評価額そのものである。
2.正しい。自用地評価額(路線価×補正率×地積)に借地権割合70%を乗じた普通借地権の評価算式である。
3.誤り。(1-借地権割合)を乗じる算式は貸宅地(底地)の評価に用いるもので、借地権自体の評価ではない。
4.誤り。(1-借地権割合×借家権割合)を乗じる算式は貸家建付地の評価に用いるもので、本問の借地権評価には該当しない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。