
2024年5月試験 実技 問29
法令基準日 2023-10-01
問題
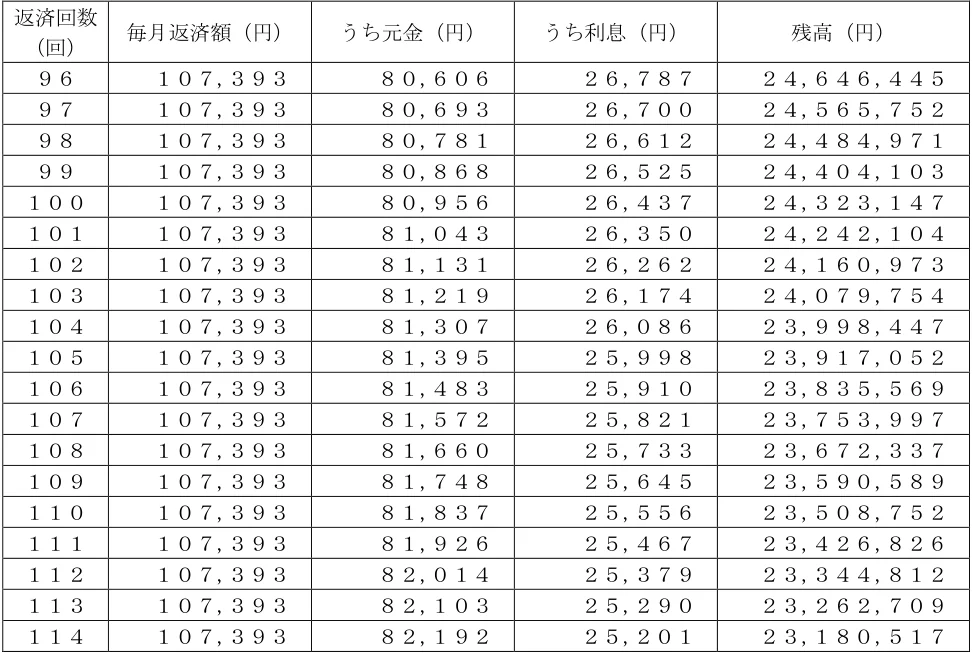
孝義さんは、現在居住している自宅の住宅ローンの繰上げ返済を検討しており、FPの東さんに質問をした。孝義さんが住宅ローンを96回返済後に、100万円以内で期間短縮型の繰上げ返済をする場合、この繰上げ返済により短縮される返済期間として、正しいものはどれか。なお、計算に当たっては、下記<資料>を使用し、繰上げ返済額は100万円を超えない範囲での最大額とすること。また、繰上げ返済に伴う手数料等は考慮しないものとする。 <資料:小田家の住宅ローンの償還予定表の一部> 返済回数 (回) 毎月返済額(円) うち元金(円) うち利息(円) 残高(円) 96 107,393 80,606 26,787 24,646,445 97 107,393 80,693 26,700 24,565,752 98 107,393 80,781 26,612 24,484,971 99 107,393 80,868 26,525 24,404,103 100 107,393 80,956 26,437 24,323,147 101 107,393 81,043 26,350 24,242,104 102 107,393 81,131 26,262 24,160,973 103 107,393 81,219 26,174 24,079,754 104 107,393 81,307 26,086 23,998,447 105 107,393 81,395 25,998 23,917,052 106 107,393 81,483 25,910 23,835,569 107 107,393 81,572 25,821 23,753,997 108 107,393 81,660 25,733 23,672,337 109 107,393 81,748 25,645 23,590,589 110 107,393 81,837 25,556 23,508,752 111 107,393 81,926 25,467 23,426,826 112 107,393 82,014 25,379 23,344,812 113 107,393 82,103 25,290 23,262,709 114 107,393 82,192 25,201 23,180,517
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 26・27ページ。
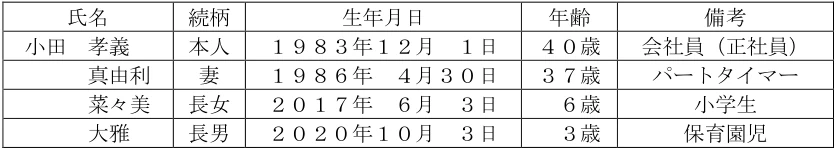
【第9問】下記の(問29)~(問34)について解答しなさい。 <設例> 小田孝義さんは、民間企業に勤務する会社員である。孝義さんと妻の真由利さんは、今後の資産形 成や家計の見直しなどについて、FPで税理士でもある東さんに相談をした。なお、下記のデータ はいずれも2024年4月1日現在のものである。 [家族構成] 氏名 続柄 生年月日 年齢 備考 小田 孝義 本人 1983年12月 1日 40歳 会社員(正社員) 真由利 妻 1986年 4月30日 37歳 パートタイマー 菜々美 長女 2017年 6月 3日 6歳 小学生 大雅 長男 2020年10月 3日 3歳 保育園児 [収入金額(2023年)] 孝義さん :給与収入540万円(手取り額)。給与収入以外の収入はない。 真由利さん:給与収入100万円(手取り額)。給与収入以外の収入はない。 [金融資産(時価)] 孝義さん名義 銀行預金(普通預金):140万円 銀行預金(定期預金):280万円 上場株式 :140万円 投資信託 : 60万円 企業型確定拠出年金 :120万円 真由利さん名義 銀行預金(普通預金): 40万円 銀行預金(定期預金): 60万円 銀行預金(外貨預金): 40万円 投資信託 :120万円 個人型確定拠出年金 : 30万円 [住宅ローン] 契約者 :孝義さん 借入先 :YX銀行 借入時期:2016年6月(居住開始時期:2016年6月) 借入金額:3,200万円 返済方法:元利均等返済(ボーナス返済なし) 金利 :全期間固定金利型(年1.3%) 返済期間:30年間 [保険] ・ 定期保険特約付終身保険A:保険金額(終身保険部分)500万円、(定期保険部分)2,800 万円。保険契約者(保険料負担者)および被保険者は孝義さん、 保険金受取人は真由利さんである。 ・ 火災保険B:保険金額2,000万円。地震保険付帯。保険の目的は自宅建物。保険契約者 (保険料負担者)および保険金受取人は孝義さんである。 ・ 学資保険C:満期保険金200万円。保険契約者(保険料負担者)および保険金受取人は孝 義さん、被保険者は菜々美さんである。18歳満期。 ・ 学資保険D:満期保険金200万円。保険契約者(保険料負担者)および保険金受取人は孝 義さん、被保険者は大雅さんである。18歳満期。 [その他] 上記以外の情報については、各設問において特に指示のない限り一切考慮しないこと。
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. 12ヵ月
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
96回目返済後、97回目以降の元金を累計すると108回目(97~108回の12回分)で974,108円となり100万円以内に収まる。109回目まで含めると1,055,856円で100万円を超えるため、返済期間は12ヵ月短縮される。
各選択肢の理由
1.9ヵ月分の元金累計(729,393円)は100万円未満だが、まだ余裕があり最大の短縮月数ではないため誤り。
2.11ヵ月分の元金累計(892,448円)は100万円未満だが、12ヵ月目も100万円以内に収まるため最大月数ではない。
3.97回目から108回目までの12ヵ月分の元金合計974,108円が100万円以内に収まる最大の月数であるため正しい。
4.13ヵ月分(109回目まで)の元金累計は1,055,856円となり100万円を超えるため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。