
2024年5月試験 実技 問36
法令基準日 2023-10-01
問題
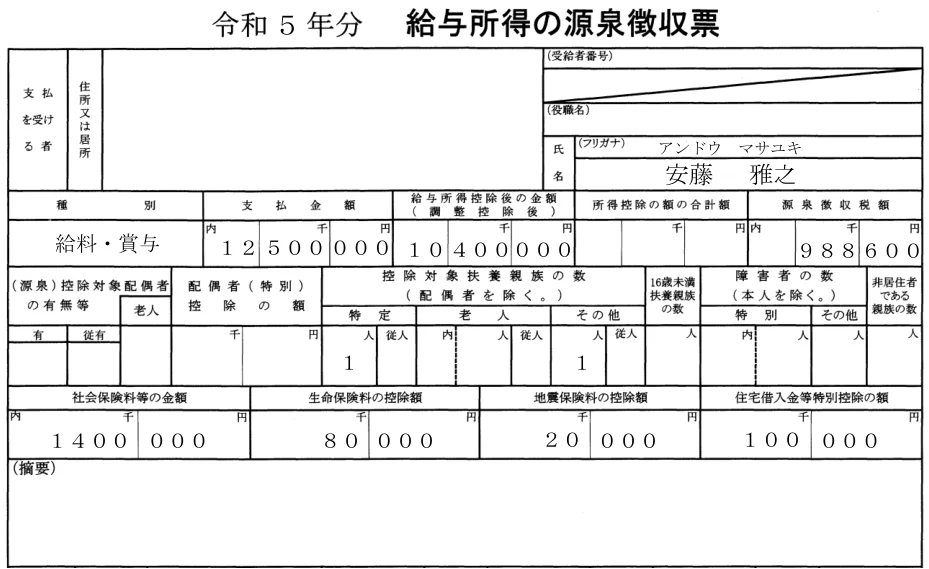
下記<資料>は、雅之さんの2023(令和5)年分の「給与所得の源泉徴収票(一部省略)」であり、雅之さんは、所得控除の額について、FPで税理士でもある飯田さんに質問をした。下記<資料>に基づく雅之さんの2023年分の所得控除の額に関する次の記述の空欄(ア)~(ウ)にあてはまる適切な数値を語群の中から選び、その番号のみを解答欄に記入しなさい。なお、雅之さんには、2023年中において給与所得以外に申告すべき所得はなく、年末調整の対象となった所得控除以外に適用を受けることのできる所得控除はない。また、記載のない事項については一切考慮しないものとする。 <資料> 「源泉徴収票に記載はありませんが、所得控除の額の計算上、基礎控除( ア )万円を控除する ことができます。また、真希さんおよび隆平さんは扶養控除の対象となるため、扶養控除の額は ( イ )万円となります。そのため、ほかの控除額も考慮したうえでの雅之さんの所得控除の合 計額は( ウ )万円となります。」 <語群> 1. 38 2. 48 3. 76 4. 101 5. 126 6. 274 7. 299 8. 309 12 500 000 給料・賞与 1400 000 5 安藤 雅之 アンドウ マサユキ 600 988 10 400000 1 1 80 000 20 000 100 000
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 34ページ。
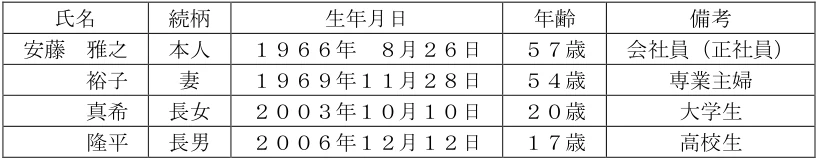
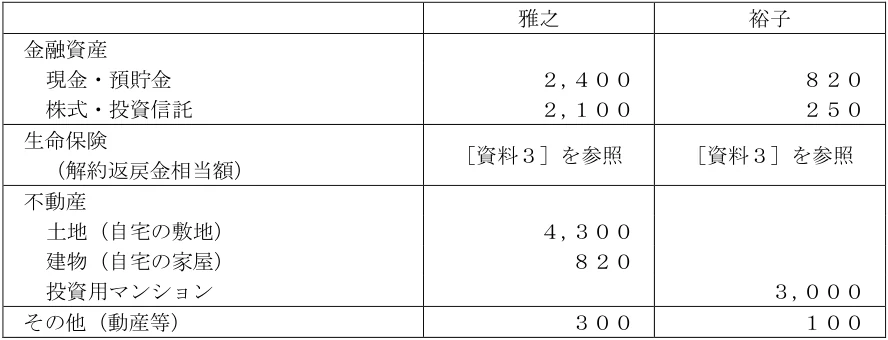
【第10問】下記の(問35)~(問40)について解答しなさい。 <設例> 国内の上場企業に勤務する安藤雅之さんは、今後の生活のことなどに関して、FPで税理士でもあ る飯田さんに相談をした。なお、下記のデータは2024年4月1日現在のものである。 I.家族構成(同居家族) 氏名 続柄 生年月日 年齢 備考 安藤 雅之 本人 1966年 8月26日 57歳 会社員(正社員) 裕子 妻 1969年11月28日 54歳 専業主婦 真希 長女 2003年10月10日 20歳 大学生 隆平 長男 2006年12月12日 17歳 高校生 II.安藤家の親族関係図 III.安藤家(雅之さんと裕子さん)の財産の状況 [資料1:保有資産(時価)] (単位:万円) 雅之 裕子 金融資産 現金・預貯金 2,400 株式・投資信託 2,100 生命保険 (解約返戻金相当額) [資料3]を参照 [資料3]を参照 不動産 土地(自宅の敷地) 4,300 建物(自宅の家屋) 投資用マンション 3,000 その他(動産等) 三郎 和子 (すでに死亡) 裕子 洋子 達也 真希 隆平 雅之 茉莉 拓斗
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
(ア)2 (イ)4 (ウ)7
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
正解は(ア)2(48万円)、(イ)4(101万円)、(ウ)7(299万円)。①合計所得金額:給与収入1,250万円の給与所得控除は上限の195万円で、給与所得控除後の金額は1,250万円-195万円=1,055万円。23歳未満の扶養親族がいるため所得金額調整控除が適用され、控除額は(給与収入1,000万円(上限)-850万円)×10%=15万円。よって給与所得=合計所得金額は1,055万円-15万円=1,040万円となり、源泉徴収票の『10,400,000』と整合する。②基礎控除(ア):合計所得金額が2,400万円以下なので48万円(2023年分)。③配偶者:本人の合計所得金額が1,000万円を超えるため、裕子さんについて配偶者控除も配偶者特別控除も適用されない。④扶養控除(イ):年齢は2023年12月31日時点で判定する。真希さん(2003年10月10日生)は20歳で、19歳以上23歳未満の特定扶養親族にあたり63万円。隆平さん(2006年12月12日生)は17歳で、16歳以上の一般の控除対象扶養親族にあたり38万円。合計101万円で、源泉徴収票の特定1人・その他1人とも整合する。⑤所得控除合計(ウ):基礎控除48万円+扶養控除101万円+社会保険料等140万円+保険料関係の控除10万円=299万円。源泉徴収票の内訳は生命保険料控除8万円と地震保険料控除2万円で計10万円。住宅借入金等特別控除10万円は所得控除ではなく税額控除なので含めない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。