
2024年5月試験 実技 問37
法令基準日 2023-10-01
問題
雅之さんの父の三郎さんは老人ホームへの入居を検討しているため、FPで税理士でもある飯田さんに所有する自宅の売却について相談をした。下記<資料>に基づく三郎さんの自宅の売却に係る所得税および住民税に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、「居住用財産を譲渡した場合の3,000万円の特別控除」および「居住用財産を譲渡した場合の長期譲渡所得の軽減税率の特例」の適用要件は満たしており、これらの適用を受けるものとする。また、所得控除その他記載のない事項については一切考慮しないものとする。 <資料> 土地・建物の所在地:○○県××市△△町3-1-1 取得年月:2001年1月 譲渡年月:2024年7月 取得費:3,000万円(減価償却費相当額を控除後の金額) 譲渡価額:6,600万円 譲渡費用:400万円 ※譲渡費用は譲渡年において、現金で支払ったものである。 三郎さんが自宅を売却し、居住用財産を譲渡した場合の3,000万円の特別控除の適用を受けた ときの課税長期譲渡所得の金額は( ア )であり、居住用財産を譲渡した場合の長期譲渡所得の 軽減税率の特例の適用を受けたときは、課税譲渡所得に対して所得税( イ )、住民税( ウ ) の税率が適用される。
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 34ページ。
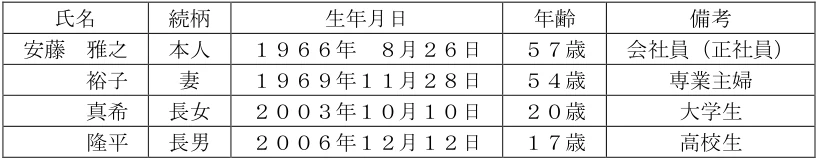
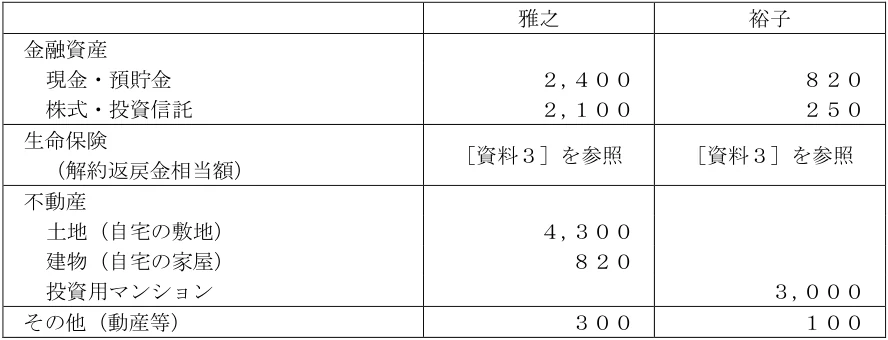
【第10問】下記の(問35)~(問40)について解答しなさい。 <設例> 国内の上場企業に勤務する安藤雅之さんは、今後の生活のことなどに関して、FPで税理士でもあ る飯田さんに相談をした。なお、下記のデータは2024年4月1日現在のものである。 I.家族構成(同居家族) 氏名 続柄 生年月日 年齢 備考 安藤 雅之 本人 1966年 8月26日 57歳 会社員(正社員) 裕子 妻 1969年11月28日 54歳 専業主婦 真希 長女 2003年10月10日 20歳 大学生 隆平 長男 2006年12月12日 17歳 高校生 II.安藤家の親族関係図 III.安藤家(雅之さんと裕子さん)の財産の状況 [資料1:保有資産(時価)] (単位:万円) 雅之 裕子 金融資産 現金・預貯金 2,400 株式・投資信託 2,100 生命保険 (解約返戻金相当額) [資料3]を参照 [資料3]を参照 不動産 土地(自宅の敷地) 4,300 建物(自宅の家屋) 投資用マンション 3,000 その他(動産等) 三郎 和子 (すでに死亡) 裕子 洋子 達也 真希 隆平 雅之 茉莉 拓斗
公式模範解答を見る
1. (ア)200万円 (イ)10% (ウ)4%
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【結論】公式解答は1。(ア)200万円、(イ)10%、(ウ)4%。 【条件】所有期間は、譲渡した年の1月1日時点で判定する。取得は2001年1月、判定日は2024年1月1日で、所有期間は約23年。5年超なので長期譲渡所得になる。10年超でもあるため、居住用財産の軽減税率の特例を使える。設問のとおり、特別控除と軽減税率の特例は要件を満たし、適用を受けるものとする。 【(ア)の計算】課税長期譲渡所得の金額=譲渡価額6,600万円-(取得費3,000万円+譲渡費用400万円)-特別控除3,000万円=200万円。取得費は減価償却費相当額を控除した後の金額なので、そのまま使う。 【(イ)(ウ)の税率】軽減税率の特例では、課税長期譲渡所得のうち6,000万円以下の部分に所得税10%・住民税4%がかかる。6,000万円を超える部分は所得税15%・住民税5%。本問は200万円なので、全額に10%・4%がかかる。 【注記】実際には所得税に復興特別所得税(所得税額の2.1%)が上乗せされる。本設問の空欄は所得税・住民税の本来の税率を問うものなので、これを含めない。
各選択肢の理由
1.適切。課税長期譲渡所得の金額200万円は、6,600万円-(3,000万円+400万円)-3,000万円で求めた額。軽減税率の特例で6,000万円以下の部分にかかる税率は所得税10%・住民税4%で、組み合わせがすべて正しい。
2.不適切。(ア)200万円は正しい。しかし所得税15%・住民税5%は、軽減税率の特例を使わない長期譲渡所得の通常の税率である(特例を使う場合は6,000万円超の部分の税率)。本問は200万円なので、10%・4%になる。
3.不適切。600万円は、6,600万円-3,000万円-3,000万円と計算し、譲渡費用400万円を差し引き忘れた金額。(イ)10%は正しいが、軽減税率の特例の住民税は4%であり、5%ではない。
4.不適切。(ア)600万円は、選択肢3と同じく譲渡費用400万円を差し引き忘れた金額。(ウ)4%は正しいが、(イ)15%は通常の税率の所得税部分であり、軽減税率の特例の10%ではない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。