
2024年5月試験 実技 問38
法令基準日 2023-10-01
問題
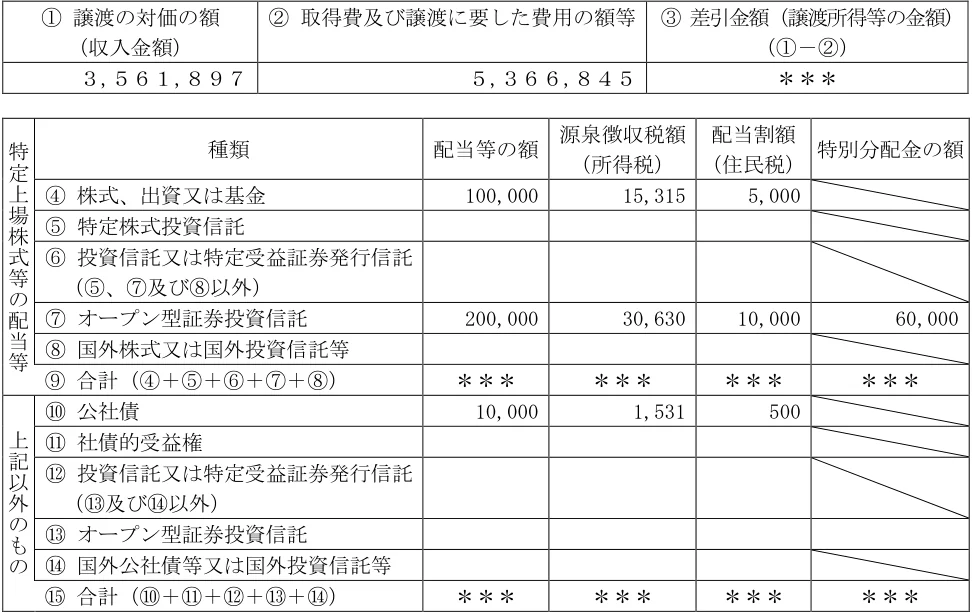
雅之さんが取引をしている国内の証券会社から送付された2023年分の特定口座年間取引報告書(抜粋)が下記<資料>のとおりである場合、2024年に繰り越すことのできる上場株式等の譲渡損失の金額(上限)を計算しなさい。なお、雅之さんはこの他に有価証券取引は行っておらず、2022年以前から繰り越された上場株式等の譲渡損失はないものとする。また、解答に当たっては、解答用紙に記載されている単位に従うこと。 <資料> (単位:円) 1 譲渡の対価の額 (収入金額) 2 取得費及び譲渡に要した費用の額等 3 差引金額(譲渡所得等の金額) (1-2) 3,561,897 5,366,845 *** 特 定 上 場 株 式 等 の 配 当 等 種類 配当等の額 源泉徴収税額 (所得税) 配当割額 (住民税) 特別分配金の額 4 株式、出資又は基金 100,000 15,315 5,000 5 特定株式投資信託 6 投資信託又は特定受益証券発行信託 (5、7及び8以外) 7 オープン型証券投資信託 200,000 30,630 10,000 60,000 8 国外株式又は国外投資信託等 9 合計(4+5+6+7+8) *** *** *** *** 上 記 以 外 の も の 10 公社債 10,000 1,531 500 11 社債的受益権 12 投資信託又は特定受益証券発行信託 (13及び14以外) 13 オープン型証券投資信託 14 国外公社債等又は国外投資信託等 15 合計(10+11+12+13+14) *** *** *** *** ※問題作成の都合上、一部を「***」にしてある。
この問題で使う共通設例
同じ大問の前ページにある家族・資産などの条件です。原典PDF 34ページ。
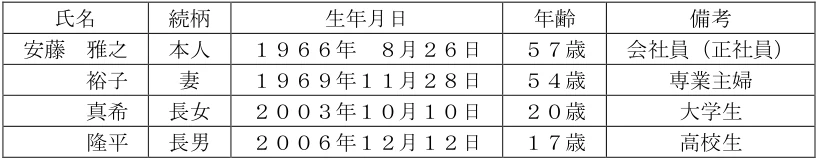
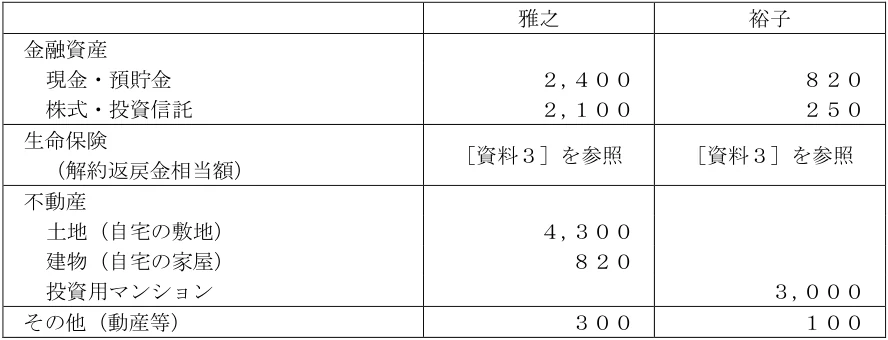
【第10問】下記の(問35)~(問40)について解答しなさい。 <設例> 国内の上場企業に勤務する安藤雅之さんは、今後の生活のことなどに関して、FPで税理士でもあ る飯田さんに相談をした。なお、下記のデータは2024年4月1日現在のものである。 I.家族構成(同居家族) 氏名 続柄 生年月日 年齢 備考 安藤 雅之 本人 1966年 8月26日 57歳 会社員(正社員) 裕子 妻 1969年11月28日 54歳 専業主婦 真希 長女 2003年10月10日 20歳 大学生 隆平 長男 2006年12月12日 17歳 高校生 II.安藤家の親族関係図 III.安藤家(雅之さんと裕子さん)の財産の状況 [資料1:保有資産(時価)] (単位:万円) 雅之 裕子 金融資産 現金・預貯金 2,400 株式・投資信託 2,100 生命保険 (解約返戻金相当額) [資料3]を参照 [資料3]を参照 不動産 土地(自宅の敷地) 4,300 建物(自宅の家屋) 投資用マンション 3,000 その他(動産等) 三郎 和子 (すでに死亡) 裕子 洋子 達也 真希 隆平 雅之 茉莉 拓斗
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
1,494,948(円)
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【結論】2024年に繰り越せる上場株式等の譲渡損失の金額(上限)は1,494,948円(単位:円)。 【資料の読み取り】行4「株式、出資又は基金」は、配当等の額100,000円・源泉徴収税額15,315円・配当割額5,000円。行7「オープン型証券投資信託」は、配当等の額200,000円・源泉徴収税額30,630円・配当割額10,000円・特別分配金の額60,000円。行10「公社債」は、利子の額10,000円・源泉徴収税額1,531円・配当割額500円。各数字がどの列にあるかは、税額の検算で確認できる。100,000×15.315%=15,315。200,000×15.315%=30,630。200,000×5%=10,000。10,000×15.315%=1,531.5→円未満切捨てで1,531。以上から、60,000円は特別分配金の列にある。 【①譲渡損失】収入金額3,561,897円-取得費及び譲渡に要した費用の額等5,366,845円=▲1,804,948円。 【②損益通算の対象】上場株式等の譲渡損失は、上場株式等の配当等(申告分離課税を選んだもの)や特定公社債の利子と損益通算できる。源泉徴収ありの特定口座に受け入れた配当等は、口座内で自動的に通算される。そうでない場合は、確定申告で申告分離課税を選んで通算する。対象は配当等100,000円+200,000円と公社債の利子10,000円で、合計310,000円。 【③除外するもの】オープン型証券投資信託の特別分配金60,000円は、元本の払戻しにあたる非課税の分配金。所得にならないので、損益通算の対象から外す。ここが本問のひっかけ。 【④繰越額】1,804,948円-310,000円=1,494,948円。 【繰越控除の要件】この金額を翌年以後3年間繰り越すには、次の2つが必要。損失が生じた2023年分について、確定申告書に損失の明細書(付表)を添付して提出すること。その後の年も続けて確定申告をすること。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。