
2024年5月試験 実技 問5
法令基準日 2023-10-01
問題
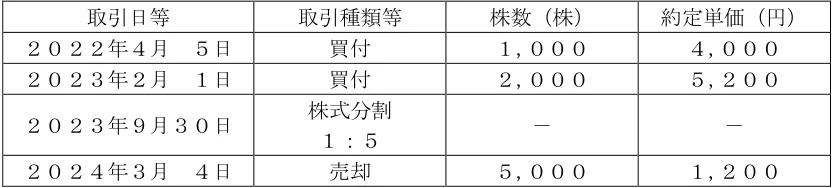
下記<資料>は、有馬さんが同一の特定口座内で行ったRA株式会社の株式の取引等に係る明細である。有馬さんが2024年3月4日に売却した5,000株について、譲渡所得の取得費の計算の基礎となる1株当たりの取得価額として、正しいものはどれか。なお、消費税その他記載のない事項については一切考慮しないものとする。 <資料> 取引日等 取引種類等 株数(株) 約定単価(円) 2022年4月 5日 買付 1,000 4,000 2023年2月 1日 買付 2,000 5,200 2023年9月30日 株式分割 1:5 - - 2024年3月 4日 売却 5,000 1,200
図表・資料の画像を見る
図表と資料の配置を原典の該当部分から表示しています。問題文は上のテキストで読めます。
公式模範解答を見る
3. 960円
表記・単位・複数空欄の組合せは公式模範解答に合わせています。配点は協会非公表です。
解き方・判断の根拠
【前提】同一銘柄を複数回に分けて買い付けた場合、1株当たりの取得価額は総平均法に準ずる方法で計算します。つまり、取得価額の合計を株数の合計で割ります。株式分割があった場合、取得価額の合計は変わらず、株数だけが増えます。そのため、1株当たりの取得価額は分割後の株数で割り直します。売却単価1,200円は譲渡収入金額の計算に使う数値で、取得価額の計算には使いません。 【計算】 ①分割前の取得価額合計:1,000株×4,000円+2,000株×5,200円=4,000,000円+10,400,000円=14,400,000円 ②分割前の株数:1,000株+2,000株=3,000株。1株当たりは14,400,000円÷3,000株=4,800円です。 ③1:5の株式分割後の株数:3,000株×5=15,000株 ④分割後の1株当たり取得価額:14,400,000円÷15,000株=960円。これは4,800円÷5とも一致します。 割り切れるので、端数処理は不要です。売却した5,000株の取得費は、960円×5,000株=4,800,000円になります。正解は3です。
各選択肢の理由
1.誤り。800円は、1回目の買付単価4,000円だけを5で割った値(4,000÷5)です。2回目の買付(2,000株×5,200円)が反映されていません。正しくは、2回の買付を総平均した960円です。
2.誤り。920円は、2回の買付単価を株数で加重せずに単純平均した値です。計算は(4,000+5,200)÷2=4,600円、4,600÷5=920円です。買付株数は1,000株と2,000株で異なるため、株数で加重した平均4,800円を用いる必要があります。4,800円÷5=960円です。
3.正しい。取得価額合計は14,400,000円、分割後の株数は15,000株です。14,400,000円÷15,000株=960円になります。
4.誤り。1,040円は、2回目の買付単価5,200円だけを5で割った値(5,200÷5)です。1回目の買付(1,000株×4,000円)が反映されていません。なお、分割を反映しない場合の単価は4,800円で、1,040円にはなりません。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 実技試験(資産設計提案業務)2024年5月試験。改行・空白を整え、図表がある設問では原典の該当箇所を画像で併記。