
総原価は材料40万円+加工45万5,000円=85万5,000円。
令和7年度 中小企業診断士 財務・会計 問12
難度
標準
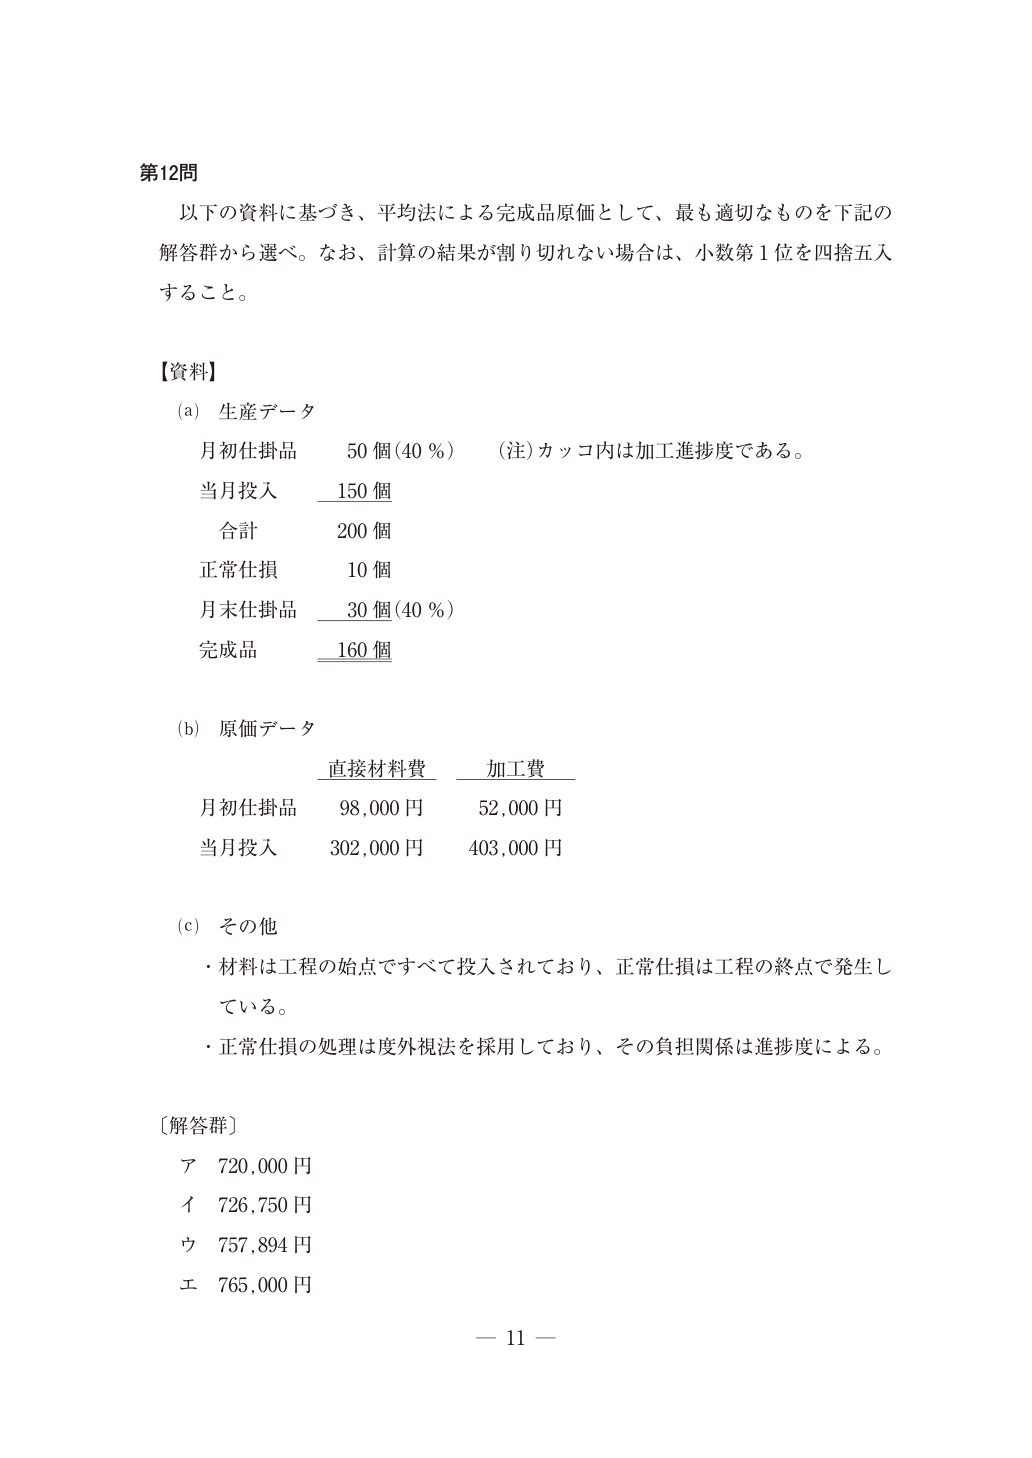
以下の資料に基づき、平均法による完成品原価として、最も適切なものを下記の 解答群から選べ。なお、計算の結果が割り切れない場合は、小数第1位を四捨五入 すること。 【資料】 (a) 生産データ 月初仕掛品 50 個(40 %) (注)カッコ内は加工進捗度である。 当月投入 150 個 合計 200 個 正常仕損 10 個 月末仕掛品 30 個(40 %) 完成品 160 個 (b) 原価データ 直接材料費 加工費 月初仕掛品 98,000 円 52,000 円 当月投入 302,000 円 403,000 円 (c) その他 ・材料は工程の始点ですべて投入されており、正常仕損は工程の終点で発生し ている。 ・正常仕損の処理は度外視法を採用しており、その負担関係は進捗度による。 〔解答群〕
選択肢
解説
結論 → 詳細 の 2 層構成
展開閉じる
解説
結論 → 詳細 の 2 層構成
詳細Layer 2展開閉じる
月末仕掛品は材料30×2,000+加工30×40%×2,500=9万円。完成品原価は76万5,000円。
各選択肢の解説
- ア
720,000 円
材料費・加工費の月末仕掛品への配賦と正常仕損の完成品負担をともに反映できていない。
- イ
726,750 円
正常仕損10個は工程末に発生するため、完成品にその費用を負担させる。72万6,750円にはならない。
- ウ
757,894 円
75万7,894円は正常仕損の度外視法による負担関係を正しく反映していない。
- エ
765,000 円
総原価は材料40万円+加工45万5,000円=85万5,000円。月末仕掛品は材料30×2,000+加工30×40%×2,500=9万円。完成品原価は76万5,000円。
この解説は?
解説・公式出典について
解説は学習支援用に作成したもので、試験実施機関による公式解説ではありません。 事実誤認・選択肢の取り違え・最新法令の反映漏れ等を含む可能性があるため、 重要な判断は必ずリンク先の公式資料でご確認ください。
最終更新:
一般社団法人日本中小企業診断士協会連合会・令和7年度第1次試験 B 財務・会計 問題および正解・配点
制作・確認範囲・誤り報告の手順は 静的解説の確認方針で説明しています。出典リンクや自動テストだけで、解説全体の正確性が保証されるわけではありません。
AI コパイロット
この問題を AI と深掘りする
用語解説・選択肢分析・類題生成をその場で対話。クイズモードでは解答→解説がゼロ遷移。
関連する問題
財務・会計 の他の問題
- 中小企業診断士令和8年度 財務・会計 問1内国法人の法人税に関する記述として、最も適切なものはどれか。
- 中小企業診断士令和8年度 財務・会計 問2消費税および地方消費税(以下、消費税とする。)の会計処理に関する記述として、 最も適切なものはどれか。なお、消費税の会計処理にあたり税抜方式を採用してい ることを前提とする。また、消費税の税率は10 %とする。
- 中小企業診断士令和8年度 財務・会計 問3以下の決算整理後残高試算表および貸借対照表に関する文章の空欄A~Cに入る 勘定科目の組み合わせとして、最も適切なものを下記の解答群から選べ。なお、い ずれの勘定科目も貸借対照表に表示されている。 A は、決算整理後残高試算表では貸方に計上され、勘定式の貸借対照表 においては借方の…
- 中小企業診断士令和8年度 財務・会計 問4「中小企業の会計に関する指針」における金銭債権等に関する記述として、最も不 適切なものはどれか。
- 中小企業診断士令和8年度 財務・会計 問5有形固定資産に関する記述として、最も適切なものはどれか。
他年度の「財務・会計」問題
中小企業診断士 の同じ分野を年度をまたいで演習する