
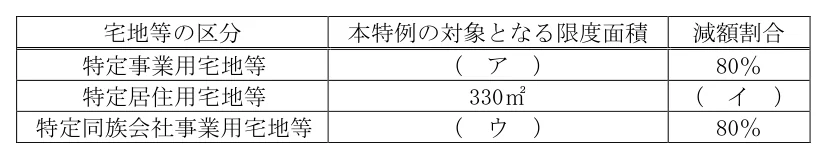
小規模宅地等の特例の限度面積と減額割合は次のとおりです。
2026年5月公表問題 2級FP技能検定 学科 問59
難度
やさしい
法令基準日: 2025-04-01(この日の制度で解答)
「小規模宅地等についての相続税の課税価格の計算の特例」(以下、「本特例」という)に関する下記の表の空欄(ア)~(ウ)にあてはまる語句の組合せとして、最も適切なものはどれか。なお、宅地等の適用面積の調整は考慮しないものとする。
〈表〉宅地等の区分/本特例の対象となる限度面積/減額割合
・特定事業用宅地等:( ア )/80%
・特定居住用宅地等:330㎡/( イ )
・特定同族会社事業用宅地等:( ウ )/80%
選択肢
解説
結論 → 詳細 → 補足 の 3 層構成
展開閉じる
解説
結論 → 詳細 → 補足 の 3 層構成
詳細Layer 2展開閉じる
特定事業用宅地等は400㎡・80%です。特定居住用宅地等は330㎡・80%です。特定同族会社事業用宅地等は400㎡・80%です。貸付事業用宅地等は200㎡・50%です。したがって(ア)400㎡、(イ)80%、(ウ)400㎡の組合せとなるアが、本問の正解です。200㎡・50%は貸付事業用宅地等の数値であり、混同しないよう注意しましょう。
各選択肢の解説
- ア
(ア)400㎡ (イ)80% (ウ)400㎡
適切。特定事業用宅地等は400㎡、特定居住用宅地等の減額割合は80%、特定同族会社事業用宅地等は400㎡です。本問の正解です。
- イ
(ア)330㎡ (イ)80% (ウ)200㎡
不適切。330㎡は特定居住用宅地等の限度面積です。200㎡は貸付事業用宅地等の限度面積です。
- ウ
(ア)400㎡ (イ)50% (ウ)200㎡
不適切。特定居住用宅地等の減額割合は80%です。50%・200㎡は貸付事業用宅地等の数値です。
- エ
(ア)330㎡ (イ)50% (ウ)400㎡
不適切。特定事業用宅地等の限度面積は400㎡です。また、特定居住用宅地等の減額割合は50%ではなく80%です。
この解説は?
分野「相続・事業承継」の学習ポイント
この問題の理解を「分野全体の力」に広げるための足がかり
- 何が問われるか
- 本問の分野で問われる代表的な知識・用語の整理。
- 学習の進め方
- 正解/誤答の選択肢ごとに「なぜ正しい / なぜ違うのか」を1行ずつ言語化すると定着する。
- 関連キーワード
- 相続税小規模宅地等の特例
AI コパイロット
この問題を AI と深掘りする
用語解説・選択肢分析・類題生成をその場で対話。クイズモードでは解答→解説がゼロ遷移。
関連する問題
相続・事業承継 の他の問題
- 2級FP技能検定2026年5月公表問題 学科 問51贈与税の課税財産に関する次の記述のうち、最も不適切なものはどれか。
- 2級FP技能検定2026年5月公表問題 学科 問52贈与税の配偶者控除(以下、「本控除」という)に関する次の記述のうち、最も不適切なものはどれか。
- 2級FP技能検定2026年5月公表問題 学科 問53法定後見制度に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組合せとして、最も適切なものはどれか。 法定後見制度は、本人の判断能力が( ア )に、( イ )が選任した成年後見人等が本人を法律的に支援する制度である。 法定後見制度には、精神上の障害による本人の判断能力の程度に…
- 2級FP技能検定2026年5月公表問題 学科 問54民法上の遺言に関する次の記述のうち、最も適切なものはどれか。
- 2級FP技能検定2026年5月公表問題 学科 問55下記の〈親族関係図〉において、Aさんの相続が開始した場合の相続税における遺産に係る基礎控除額として、最も適切なものはどれか。なお、Cさんは相続の放棄をしている。また、Dさんは、Aさん夫婦の普通養子(特別養子縁組以外の縁組による養子)である。 〈親族関係図〉 ・被相続人Aさん=妻B…
他年度の「相続・事業承継」問題
2級FP技能検定 の同じ分野を年度をまたいで演習する
2級FP技能検定 の学習ガイド
モバイル片手演習でIPA試験の隙間時間を稼ぐ|通勤・昼休み・待ち時間の活用
IPA試験対策をモバイル片手で進めるための具体的な工夫を解説。通勤電車・昼休み・待ち時間で 1 日 30 分を稼ぐためのアプリ設定・演習ルーティンを紹介します。
過去問の誤答ふりかえり3ステップ|浅い見直しで時間を捨てないために
過去問演習で誤答した時に『なぜ間違えたか』を 3 ステップで構造化して見直す手順を解説。原因分類・対策メモ・類題演習で、同じミスを 2 回しない学習設計を紹介します。
過去問演習を分散学習で最適化する|エビングハウスとライトナーシステムの実践
分散学習(spaced repetition)の理論を、IPA過去問演習に落とし込む実践手順を解説。ライトナーシステムの活用、復習タイミングの設計、過去問AIでの自動化方法を紹介します。
AI学習ツールと予備校・通信講座の使い分け|IPA試験の最適な組み合わせ
IPA試験対策はAIツール一択ではなく、予備校・通信講座との使い分けが鍵。それぞれの強み・弱みと、組み合わせるべき学習者のタイプ別パターンを解説します。